Anthropic 招股书(S-1)是公司在 2026 年 10 月 26 日公开提交的上市文件(Anthropic S-1,2026)。它显示 2026 年上半年营收 163 亿美元,净亏损 807 亿美元。这笔亏损里,约 724 亿美元是不涉及现金的会计费用。更难回答的问题在后面:按用量计费的收入,能否撑住签到 2030 年代的算力合同。
读招股书的第一步,是把标题数字和解释它的附注分开看。
一、Anthropic 招股书里最重要的几组数字
Anthropic 计划在纳斯达克全球精选市场上市,股票代码为「ANT」(Anthropic S-1,2026)。发行价区间和发行股数目前仍是空白。公司注册为特拉华州公益公司(Public Benefit Corporation,PBC)。
增长非常陡。营收从 2024 年的 3.86 亿美元,涨到 2025 年的 45.9 亿美元(Anthropic S-1,2026)。2026 年上半年营收 163 亿美元,同比增长约 1,300%。
| 指标 | 2025 年上半年 | 2026 年上半年 |
|---|---|---|
| 营收 | 12 亿美元 | 163 亿美元 |
| 经营利润(亏损) | –21 亿美元 | –7 亿美元 |
| 净亏损 | –130 亿美元 | –807 亿美元 |
| 经营现金流 | –15 亿美元 | +39 亿美元 |
| 隐含毛利率 | 约 12% | 约 85% |
来源:Anthropic S-1,2026;毛利率为 CNBC,2026 的测算。
截至 2026 年 6 月 30 日,公司持有现金 1,124 亿美元、短期投资 193 亿美元(Anthropic S-1,2026)。两者合计 1,317 亿美元。成立以来,公司累计融资 1,411 亿美元。
🎯 核心业务已经能带来现金。 最大的风险,藏在要靠未来收入支付的长期算力合同里。
二、7 个最容易被误读的数字
1. 5%–7% 的收入来自违规账户
Anthropic 估计,2026 年前 9 个月有 5%–7% 的收入,来自后来被限制或封禁的违规客户(Anthropic S-1,2026)。封禁原因是违反使用政策。
招股书解释了原因。识别和处置需要时间,被封的用户还能换新账号重新注册。公司也说明,这是一个需要判断的估算,会随识别方法变化。
对投资者还有一个细节。公司承认,年化收入(Run-Rate Revenue)里包含尚未被封禁的这类客户(Anthropic S-1,2026)。
2. 297 亿美元的股权激励
限制性股票单位(Restricted Stock Unit,RSU)是一种股权奖励。截至 2026 年 6 月 30 日,RSU 相关的未确认费用为 266 亿美元(Anthropic S-1,2026)。其他股权奖励约 31 亿美元,合计约 297 亿美元。
网上流行的算法,是除以约 5,300 名员工,得出人均 560 万美元。这个算法漏了两点。费用要分好几年确认,招股书也没有显示按人平均分配。
这笔成本用股票支付,老股东感受到的是股权稀释。2026 年上半年实际确认的股权激励费用为 22 亿美元(Anthropic S-1,2026)。
3. 2026 年 4 月 46.6 亿美元的要约收购
2026 年 4 月,一组股东通过要约收购,从现有持股人手中买入股票(Anthropic S-1,2026)。总价约 46.6 亿美元,共 1.799 亿股。
Anthropic 负责协助交易,钱进了卖出股东的口袋。因为按公允价值成交,公司没有为此确认股权激励费用。
4. 创始人手里的 50.1% 投票权
7 位联合创始人通过一家创始人有限责任公司(Founder LLC),持有唯一一股 F 类股(Anthropic S-1,2026)。这一股固定拥有 50.1% 的投票权。怎么投,由成员按多数决定。
另有一个长期利益信托(Long-Term Benefit Trust,LTBT)持有 T 类股。它可以选举和罢免 4 名 T 类董事,占董事会多数。上市后,Anthropic 将是纳斯达克规则下的「受控公司」。
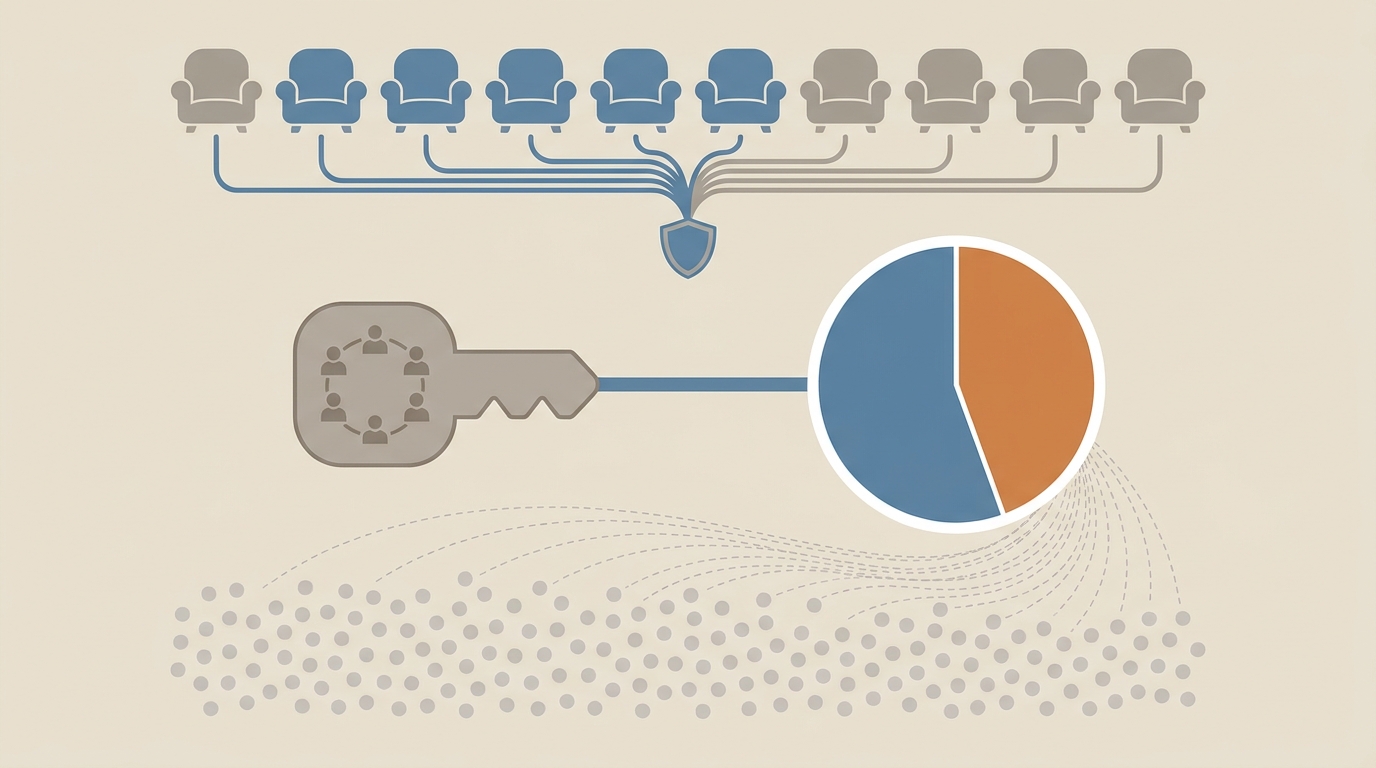
投票控制权和董事会控制权分在两处,都不在公众股东手里。
对公众买家来说,买到的是经济收益,对公司方向的话语权很小。上市之后,内部人和新股东之间的这道差距依然存在。
5.「90% 代码由 Claude 写」和人均 660 万美元营收
2026 年 9 月,Anthropic 代码库中超过 90% 的提交由 Claude 编写(Anthropic S-1,2026)。2026 年第三季度,每位工程师日均代码量超过 2024 年平均水平的 45 倍。
员工从 2024 年底约 940 人,增加到 2026 年 9 月 30 日约 5,300 人。过去 12 个月的人均营收,一年内从 140 万美元升到 660 万美元以上(Anthropic S-1,2026)。
这些指标衡量的是数量。代码越多,要审查和维护的代码也越多。公司一旦公开宣传某个指标,就可能开始围着它优化。
6. 季度盈利和 807 亿美元亏损同时成立
两者都对。2026 年第二季度,Anthropic 经营利润 9.74 亿美元,利润率 8%(Anthropic S-1,2026)。第一季度则是 16.7 亿美元的经营亏损。
上半年 807 亿美元净亏损,主要来自几类投资工具的公允价值变动。它们包括可转换票据、衍生工具和未来股权简单协议(Simple Agreement for Future Equity,SAFE)。三者合计约 724 亿美元(Anthropic S-1,2026)。公司估值越涨,欠投资者的这些工具在账面上就越贵。
上半年经营现金流为正,达 39 亿美元。剔除这些费用后,调整后净利润为 27 亿美元(Anthropic S-1,2026)。
💡 先问每个数字回答的是哪个问题。经营利润看核心业务能否覆盖成本。净利润看会计规则记了什么。现金流看钱有没有真正进来。
7. 算力承诺到底有多大
招股书列出约 4,170 亿美元的未来最低算力付款(Anthropic S-1,2026)。这些合同在 2026–2027 年开始,最长 20 年。2028–2031 年交付的额外 TPU 算力,可能再增加 1,250–1,500 亿美元。
网上有帖子引用超过 8,000 亿美元的总额。目前公开版本里,承诺总额一栏还是空白。在修订版补上数字之前,对任何单一总额都要谨慎。
三、为什么算力合同是最大的风险
招股书自己写明了这种错配。收入主要按用量计费,很多没有长期合同锁定(Anthropic S-1,2026)。算力承诺则往往持续很多年。
2026 年上半年,按用量计费的收入占总营收 80%。这类收入涨得快,跌起来也可能很快。
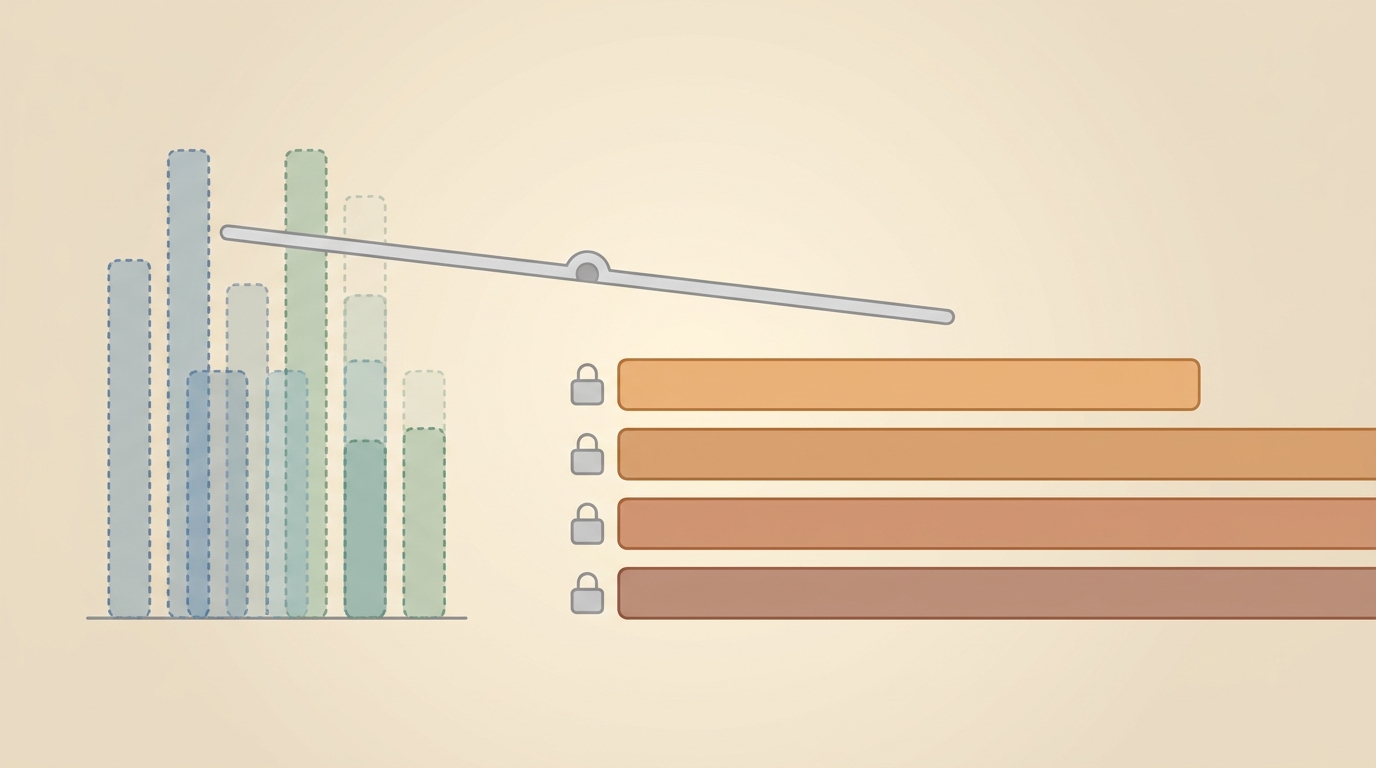
一边是灵活的用量收入,一边是固定的多年期付款义务。
| 合作方 | 承诺金额 | 期限 | 退出条款 |
|---|---|---|---|
| 至少约 1,145 亿美元 | 2026 年 4 月 – 2033 年 7 月 | 不可取消;花不够要补差额 | |
| Amazon | 至少 1,100 亿美元 | 2026 年 5 月 – 2036 年 4 月 | 不可取消;花不够要补差额 |
| Microsoft | 至少 449 亿美元 | 2026 年 11 月 – 2033 年 5 月 | 不可取消,未交付批次除外 |
| Broadcom | 约 1,252 亿美元租金 | 5 年期设备租赁 | 租期内不可取消 |
| SpaceXAI | 最多 1,205 亿美元 | 至 2029 年 | 2027 年初后可提前 90 天通知取消 |
| Nscale | 最多约 446 亿美元 | 至 2033 年 | 按实际交付的容量计费 |
来源:Anthropic S-1,2026;SpaceXAI 总额来自 CNBC,2026。
举个假设的例子:一家健身房签了 10 年租约,却只卖月卡。生意好的年份看起来很赚,生意淡的年份也得付全额房租。
这些算力最终都落在芯片上。想补一补基础,可以看电脑芯片是什么。
也有积极的趋势。算力和基础设施成本占营收的比例,从 2026 年第一季度的 72%,降到第二季度的 48%(Anthropic S-1,2026)。
⚠️ 1,317 亿美元现金听起来很多。可仅最大的 4 份具名合同,加起来就约 3,950 亿美元,要在多年里付清。
四、云厂商同时是投资方、供应商和销售渠道
通过云市场卖出的收入,占比越来越高。它从 2023 年的 11%,升到 2025 年的 47%,再到 2026 年上半年的 48%(Anthropic S-1,2026)。
同一批公司也在给 Anthropic 提供资金:
- Amazon: 截至 2026 年 6 月 30 日,有 62 亿美元可转换票据未偿还(Anthropic S-1,2026)。另有最多 150 亿美元融资,每批 50 亿美元(CNBC,2026)。
- Google: 2026 年票据协议下仍可发行最多 200 亿美元。它还有权按 IPO 价格认购最多 100 亿美元股票(Anthropic S-1,2026)。
- AMD: 满足条件时,承诺认购最多 50 亿美元股票(Anthropic S-1,2026)。
钱在一个圈里流动。合作方投资,Anthropic 花钱买合作方的云,合作方再转售 Claude。看这类交易,要分别看清每一方的激励。
2026 年上半年,销售和营销费用为 31.7 亿美元。其中 27 亿美元是付给渠道伙伴的费用(CNBC,2026)。这说明经伙伴卖出的收入,可能按客户支付的全额入账。和对手比较利润率之前,先查收入确认附注。
五、招股书里的安全与法律风险
- 测试环境事故: 第三方网络安全评估配置出错,让被测模型连上了公网(Anthropic S-1,2026)。
- 暂停训练: 为加强模型权重的防窃取措施,公司把新前沿模型的预训练推迟了一个多月。
- FTC 调查: 2026 年 10 月,美国联邦贸易委员会(FTC)发出民事调查令。范围涉及隐私、数据保护和产品安全。
- 五角大楼纠纷: 2026 年 8 月 27 日,加州联邦法院基本支持 Anthropic。9 月 25 日,华盛顿特区巡回上诉法院以 2–1 维持「供应链风险」认定。
- 版权: 15 亿美元的 Bartz 和解在 2026 年 7 月获批,其他诉讼仍在进行。
六、招股书还没告诉你的事
发行价区间、发行股数和上市日期都还是空白(Anthropic S-1,2026)。截至 2026 年 10 月 31 日的年化收入也没有填。
作为参照,Anthropic 在 2026 年 5 月以 9,650 亿美元估值融资 650 亿美元(CNBC,2026)。MIT 教授 Sinan Aral 对 CNBC 表示,1.5–2 万亿美元的估值相当于 22–30 倍营收。
七、下一份文件里要盯的数字
✅ - 算力成本占营收比例:2026 年第一季度 72%,第二季度 48%。
净收入留存率:截至 2026 年 9 月 30 日约 900%,不含 Pro 和 Max 订阅。
后来被封账户贡献的收入:前 9 个月占 5%–7%。
经营利润率:2026 年第二季度为 8%。
云市场渠道收入占比:2026 年上半年为 48%。
客户集中度:前 9 个月没有单一客户超过 10%。
清单中的数字均来自 Anthropic S-1,2026。
八、这份解读不适用的情况
- 你需要估值判断。 本文只解释披露内容,不对股价下判断。
- 修订版 S-1 已经发布。 后续版本会补上价格区间,也可能修正数字。
- 你要经审计的三季度数据。 财务报表截至 2026 年 6 月 30 日,9 月的数字属于经营指标。
九、关于 Anthropic 招股书的常见问题
1. Anthropic 什么时候上市?
目前还没有确定日期。Anthropic 在 2026 年 6 月秘密递表,10 月 26 日公开了 S-1(CNBC,2026)。公司通常会在修订版文件里加上价格区间,随后定价交易。留意 EDGAR 上带价格区间的 S-1/A,这是上市临近最清楚的信号。
2. Anthropic 的股票代码是什么?
Anthropic 计划以「ANT」为代码,在纳斯达克全球精选市场挂牌 A 类普通股(Anthropic S-1,2026)。美国证监会宣布注册生效、发行完成定价之前,上市都不算最终确定。在那之前,市场上没有可以买的「ANT」股票。
3. 上市前能买到 Anthropic 的股票吗?
大多数个人买不到。上市前的股份主要私下转让,通常限于现有股东和获批买家,比如 2026 年 4 月的要约收购(Anthropic S-1,2026)。一些大型合作方拥有按 IPO 价认购的权利,例如 Google 最多 100 亿美元的认购权。普通投资者一般要等股票开始交易。
4. Anthropic 在 2026 年赚钱了吗?
要看用哪个口径。2026 年第二季度经营利润为正,达 9.74 亿美元(Anthropic S-1,2026)。上半年经营现金流为 39 亿美元。按净利润算,上半年亏损 807 亿美元,主要来自非现金的公允价值费用。
5. Anthropic 招股书原文和 PDF 在哪里下载?
招股书全文以网页形式发布在美国证监会的 EDGAR 系统上(Anthropic S-1,2026)。用浏览器的打印功能,就能另存为 PDF。建议先读「风险因素」「管理层讨论与分析」和承诺事项附注。本文大部分数字都出自这三处。
十、带着清单去读原文
打开 EDGAR 上的 S-1,搜索「commitments」「Net Revenue Retention」和「usage policy」。把找到的数字,和上面的清单逐项对照。如果你用 AI 帮忙总结招股书,记得把每个数字都对回原文。具体做法可以参考用 AI 时如何不丢掉批判性思考。
本文仅供参考,不构成专业建议。