沉没成本谬误和机会成本,归根到底是两个不同的问题:哪些过去的投入已经收不回来,以及你现在放弃的那个有价值的选择是什么。沉没成本是已经发生、无法收回的成本。沉没成本谬误是指,这个不该再影响当前的成本,却在左右你现在的决定。机会成本是你放弃的那个次优可行选项的价值。要做出有用的比较,要把收不回来的付款、可以退的费用、剩余投入、转换成本和未来收益分开,然后在仍然可选的方案里做选择,而不是去替过去找合理性。
对比
| 问题 | 沉没成本 | 机会成本 |
|---|---|---|
| 时间方向 | 已经发生的成本 | 因当下这个选择而放弃的价值 |
| 关键条件 | 无法通过今天的决策收回 | 这个替代方案可行,且是次优的那个 |
| 例子 | 过去一笔不能退的付款 | 把剩下的几个晚上用在别处的价值 |
| 在当前比较中的角色 | 在相关选项之间不发生变化 | 帮你在同一资源的不同用途之间做比较 |
沉没成本本身不是谬误,它是某个成本的属性。谬误发生在你推理”要不要继续、要不要改”的时候。
OpenStax 对机会成本的解释把次优选项认定为相关的”放弃的用途”。它关于决策障碍的讨论把两难选择放在信息和推理能力的限制里看。下面这张账本是原创例子。
实例拆解
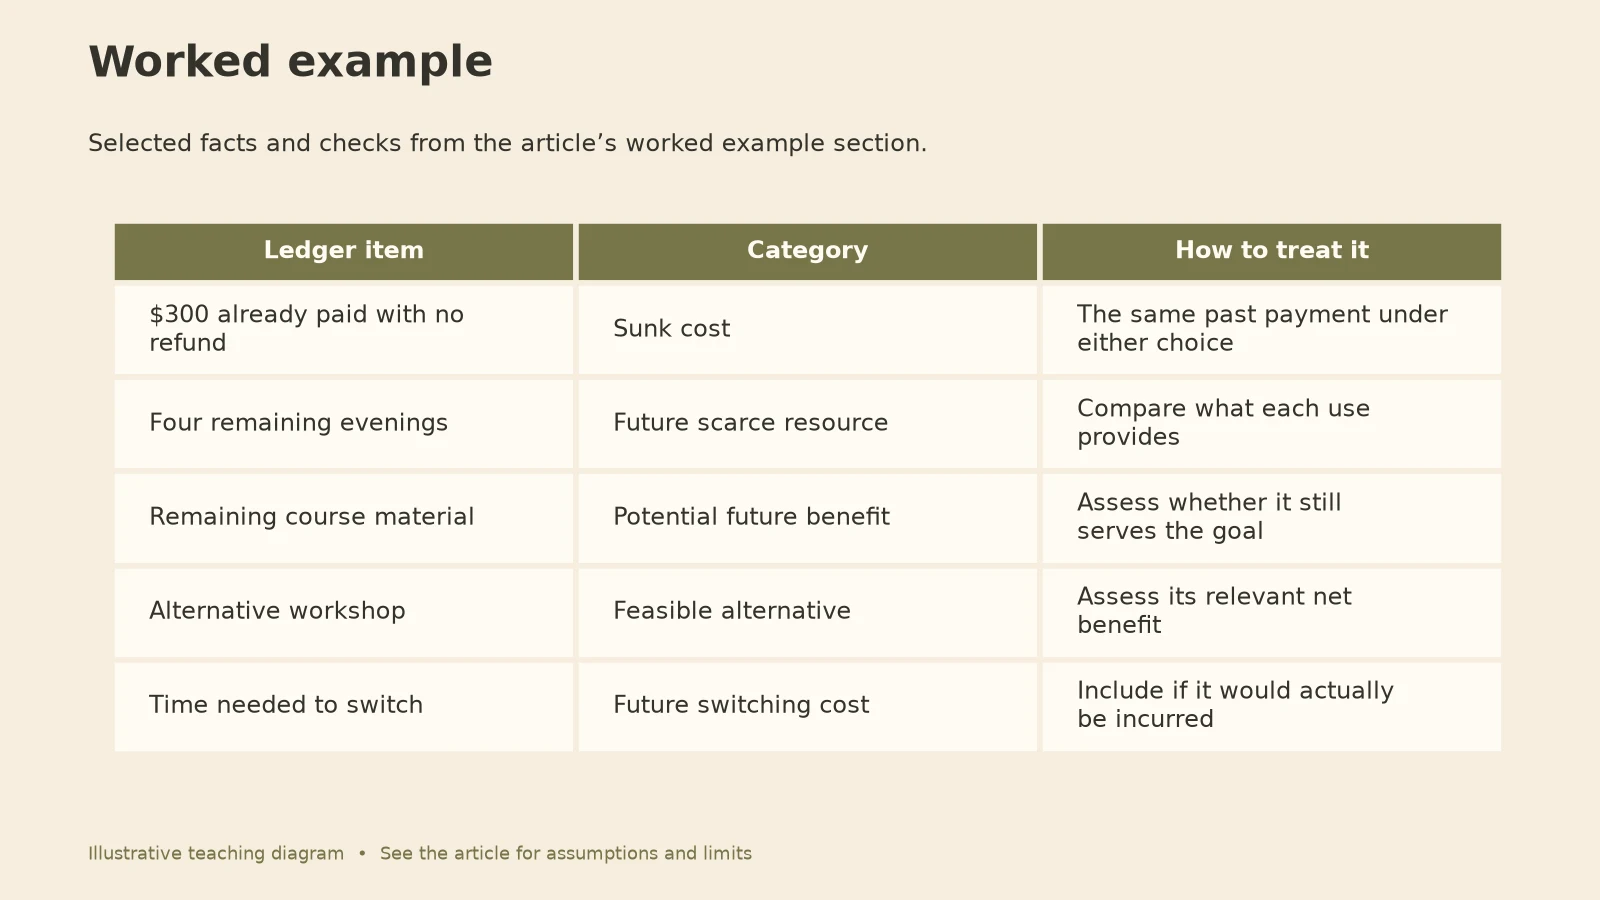
你花 300 美元报了一门课。这笔钱不能退。课程还剩四个晚上。另一个免费工作坊占用的正是这四个晚上,而且更贴合你当前的一个目标。所有金额和活动都是虚构的。
| 账本条目 | 类别 | 怎么处理 |
|---|---|---|
| 已付且不能退的 300 美元 | 沉没成本 | 无论选哪个,都是同一笔过去的付款 |
| 剩下的四个晚上 | 未来的稀缺资源 | 比较各种用法各自能带来什么 |
| 课程剩余材料 | 潜在的未来收益 | 判断它是否还服务于你的目标 |
| 另一个工作坊 | 可行的替代方案 | 评估它相关的净收益 |
| 转换所需的时间 | 未来的转换成本 | 如果确实会发生,就把它算进去 |
如果你选这门课,机会成本是你放弃的那个最好的可行方案的相关价值。它不自动等于已经付出的 300 美元。如果你转去别处,被放弃的可能是课程剩余内容带来的收益,具体看你的排序。
这个例子并不能证明转课就更好。课程可能还有有价值的剩余材料,转课也可能带来新的义务或实际成本。这些是面向未来的考量,而不是让过去的花费显得值钱的理由。
一个有用的问题是:“如果我现在知道真实的收益、成本和约束,我会在剩下的选项里选哪一个?“它能让你不必靠一个可能并不服务于当下目标的行动,去”回本”一笔追不回来的开销。
还能收回的成本
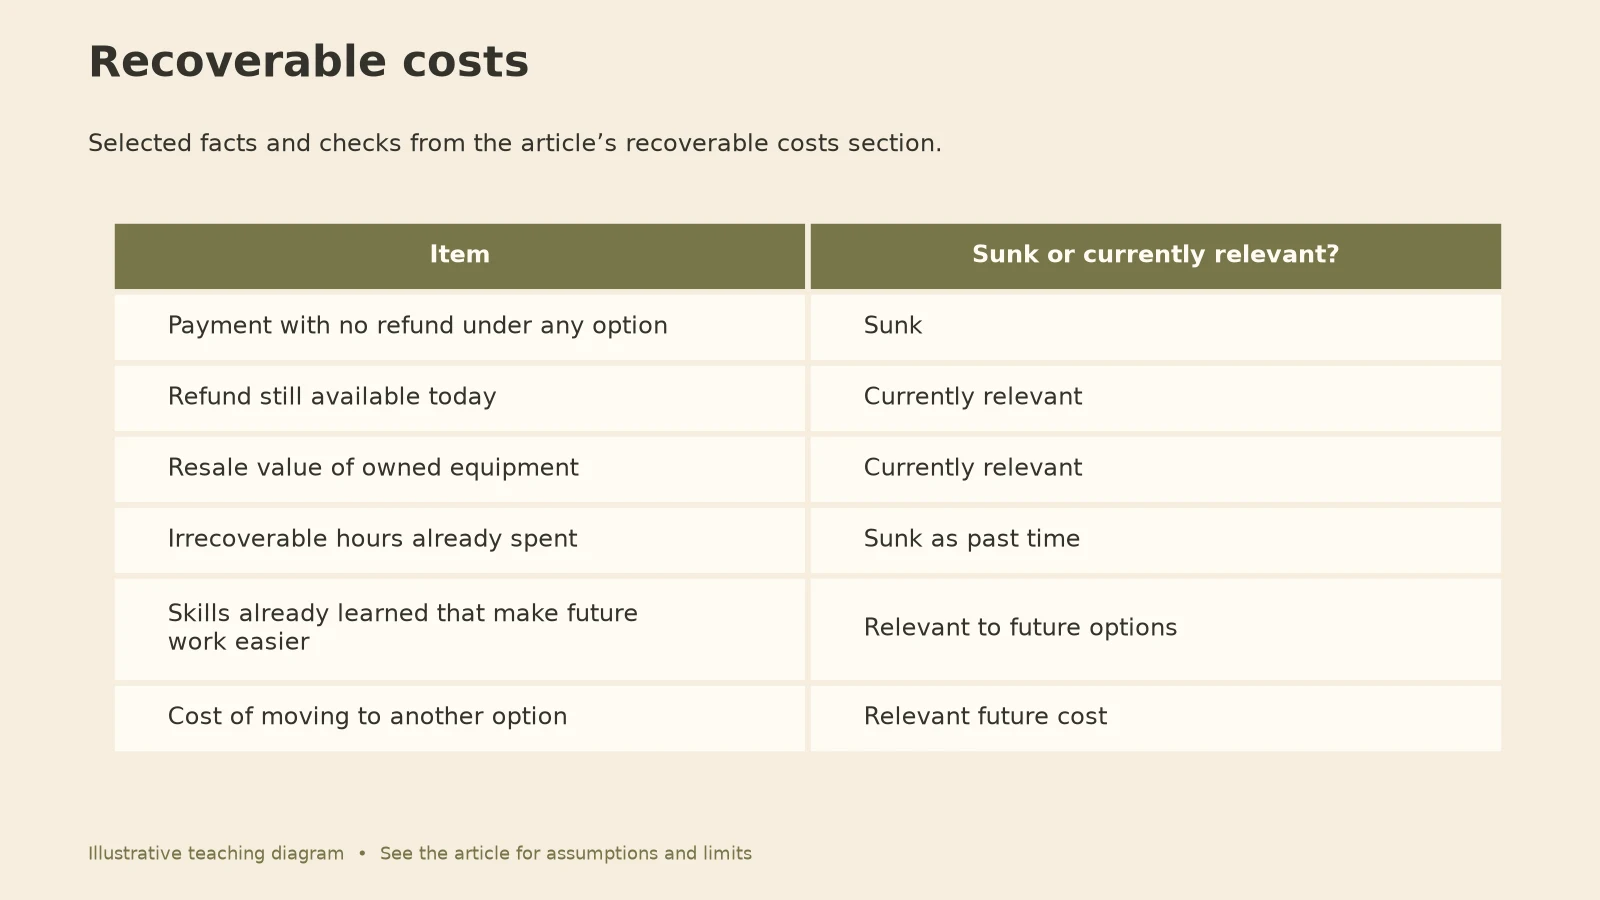
现在改一个事实:今天离开课程还能退 100 美元。这笔钱不是沉没成本。它取决于当前的决定,应该进入比较。
同样地,设备可能有 resale 价值(转手价值),工作成果可能被再利用,一个做到一半的项目可能只需很少额外投入就能收尾。不要因为这份投入开始于过去,就把这些价值一笔勾掉。
| 项目 | 沉没成本还是当前相关? |
|---|---|
| 任何选项下都无法退回的付款 | 沉没成本 |
| 今天仍然可以拿到的退款 | 当前相关 |
| 已拥有设备的转手价值 | 当前相关 |
| 已经花掉且收不回来的时间 | 作为过去的时间,是沉没的 |
| 已经学会、能让未来工作更轻松的技能 | 与未来选项相关 |
| 转到另一个选项所需的成本 | 未来的相关成本 |
一个常见错误,是把过去的成本和未来的收益放在同一资源今天的不同用途之间比较。另一个错误是重复计算:同一笔退款或转换成本在几个地方都算进去,却不说清楚这个比较是怎么搭起来的。
想要一个聚焦的”要不要继续”检验,看沉没成本谬误。想解决”替代方案值多少”这个问题,看机会成本。
决策清单
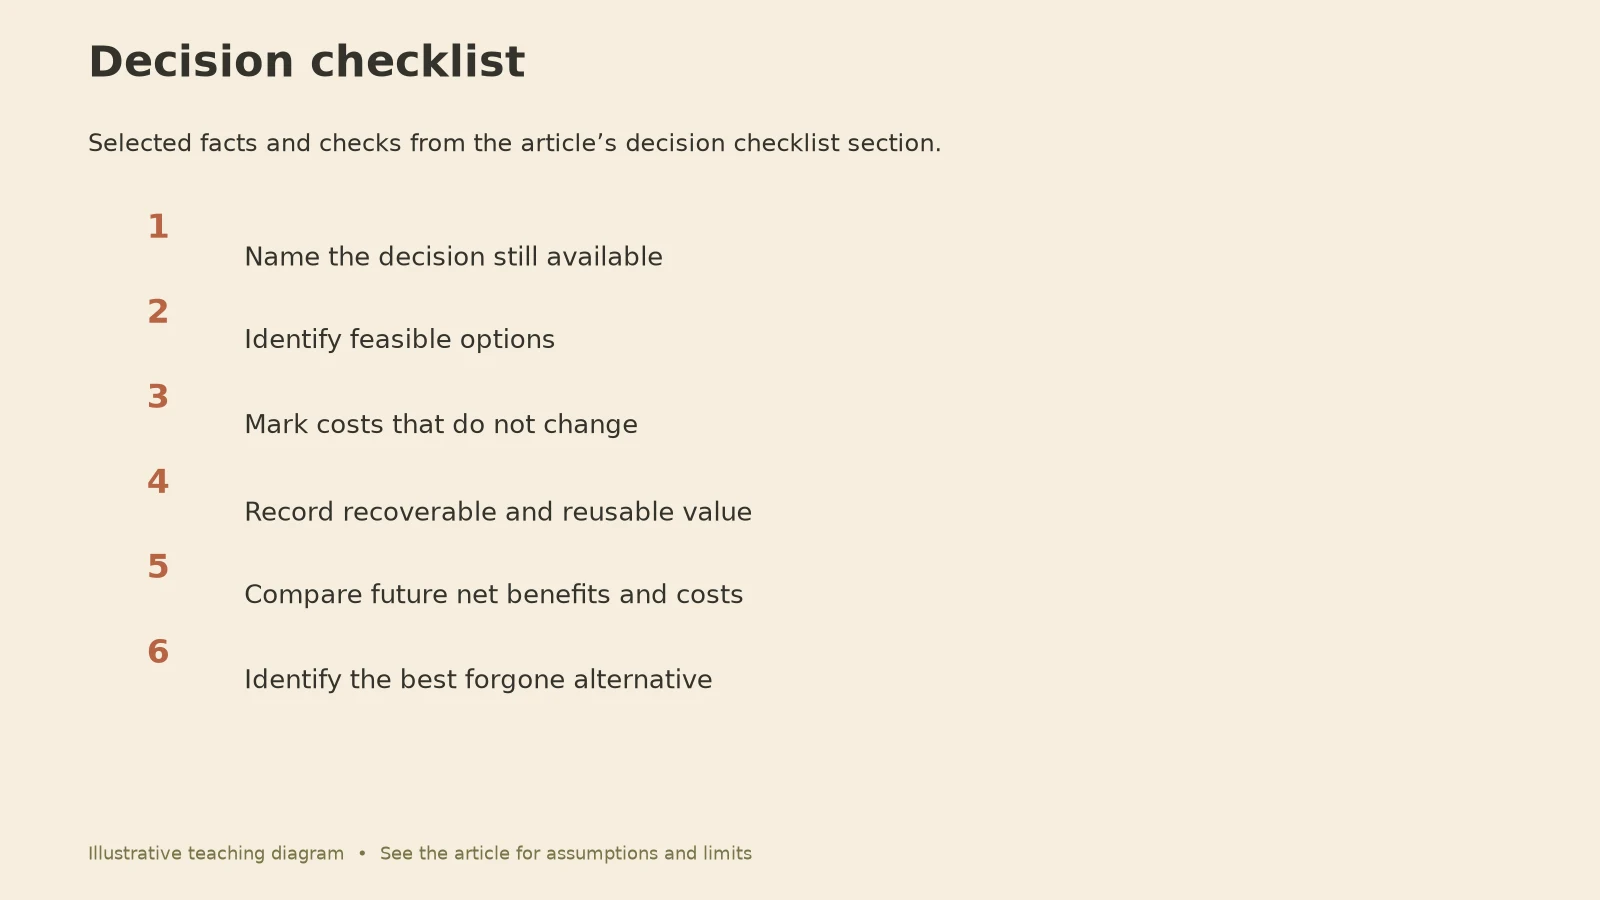
- 说清当下还能做的那个决定。 不要把一笔不可逆的过去付款,说成你现在还能选择要不要承担它。
- 列出可行选项。 在确实存在的地方,把继续、修改、停止、换路都算进来。
- 标出不会变的成本。 说明它们为什么收不回来。
- 记录可收回和可复用的价值。 让退款、转手价值、可迁移的工作成果和相关知识保持可见。
- 比较未来的净收益和成本。 用统一单位,不要制造虚假的精确。
- 找出被放弃的最好替代方案。 这就是机会成本那一问。
- 设一个复盘条件。 记下哪些新事实或新约束会改变选择。
这是一份原创的实用清单,不是一个万能算法。重要的关系和责任,可能需要那种没法压缩成一个金额合计的判断。
机会成本公式指南展示了数量可以比较时的算法。取舍与机会成本的对比说明折中和最佳替代方案价值的区别。当确实有多个标准都重要时,用决策框架。
常见问题
沉没成本总是无关紧要吗?
收不回来的成本在今天各个选项之间不会变化。但过去的工作可能带来当下的能力、义务,或者可收回的价值。把这些影响单独识别出来,而不是把整段历史一笔抹掉。
退出总是理性的选择吗?
不是。继续可能拥有最好的未来价值。问题在于,只是为了给一笔收不回来的成本找交代而继续。
机会成本是我否掉的每一个选项吗?
不是。它是次优可行选项的价值。把彼此不兼容的替代方案都加进来,等于拿一个你其实根本没法选的选项来比较。