一个 20 岁的人,先在社区学院读完再转入州立大学读金融专业,手上有 54 万元积蓄,绝大部分放在宽基指数基金里,每一笔开销都能用现金支付。他的问题是:要不要申请联邦补贴贷款,把钱留着复利、把差额拿去投资,还是自己掏钱、绝不碰那笔积蓄。
这是个好问题,而且几乎没人答得好,因为标准答案比错了两个数字。上大学的成本不是学费。是三到四年不工作。
这一页给你真正重要的三个数字、为什么「借钱去投资」是一场赌而不是免费的套利、几乎没人去申请的助学金,以及一个五分钟的检验。
四年的工资,不只是学费
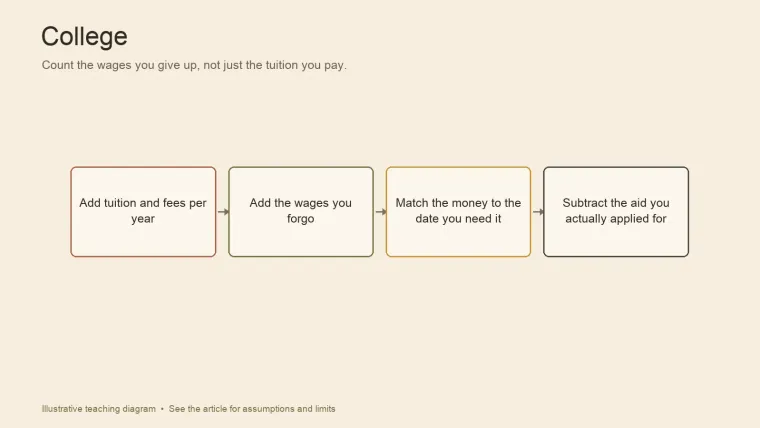
大学显性的成本是账单:学费杂费,加上书本、住宿和吃饭里因为上了大学而多花的那部分——只算超出「不读大学时你本来也要花」的差额。机会成本则是你本可以赚到的三到四年工资,再加上在校期间这笔钱本来能做出来的东西。两种完全不同的量,却经常被混为一谈。
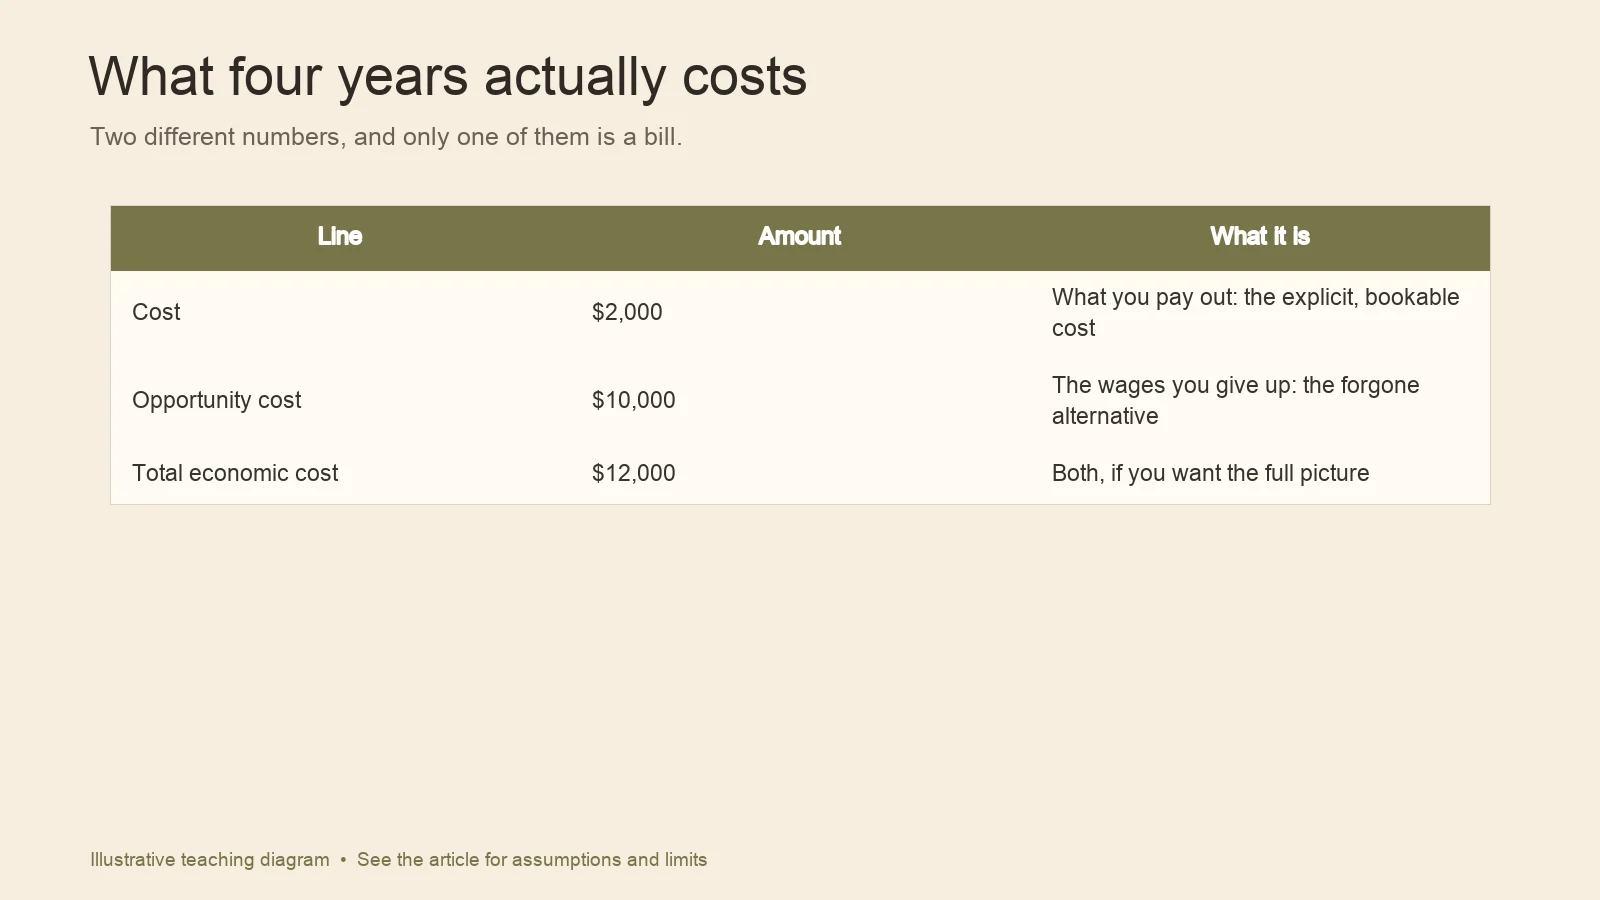
一个课堂上的例子能把这件事讲清楚。Bob 学 A-levels,每年 7,200 元,学两年;他手上另有一份每年 3.6 万元的工作。机会成本是 8.64 万元还是 7.2 万元?三个数字:
| 金额 | 它是什么 | |
|---|---|---|
| 成本 | 1.44 万元 | 你掏出去的钱:显性的、可以记账的成本 |
| 机会成本 | 7.2 万元 | 你放弃掉的工资:被让出的替代方案 |
| 总经济成本 | 8.64 万元 | 两者相加,要看全貌时用这个 |
会计师报的是 1.44 万元。经济学家报的是总成本 8.64 万元,机会成本 7.2 万元。永远不要把贷款和放弃的工资加在一起,然后管这个和叫「机会成本」:学费是成本,工资是机会成本,总和才是总和。
如果你要向一个十几岁的孩子解释这件事,光给定义是讲不通的。管用的是把三个数字写在一张纸上,再换成你自己的数字:你每年要付这么多,你四年里每个月少赚这么多,而这些钱本来会变成这样。
借钱去投资是赌,不是免费的套利
回到那个 20 岁的人。这个计划挺诱人:申请利率很低的联邦补贴贷款,把 54 万元留在指数基金里,让它赚得比贷款成本更多,把差额收进来。如果投资回报 8%、贷款利率 4%,两年下来你就能在差额上赚到 4%。
让它看起来像套利的,是一边可知、另一边不可知。贷款利率是固定的,利息按一张你写得出来的表累积。投资回报是一个预期,扛着全部的波动。两年里,宽基市场可能涨 10%,也可能跌 10%;如果你毕业那一刻就需要用钱,跌 10% 就把差额变成了缺口。
老实跑一遍这个比较,会冒出三处修正:
- 把费用扣掉。 基金的管理费,加上贷款条款里任何发放费或还款成本,都要在和贷款利率比较之前从投资回报里减掉。
- 确认你能不能便宜地退出这笔贷款。 如果计划建立在毕业时结清余额之上,先确认没有提前还款罚金,结清报价单上也没有已经计提的利息。
- 给下行风险定价。 一个只有在市场配合时才成立的方案不是差额套利,而是一笔背着贷款的下注。
还有那个真正决定结果的数字:你说的差额是一个预期值,而预期值不会如期到账。如果市场回报低于贷款成本,你就是在为一堆躺在现金里的钱付利息,差额是负的。在两年的窗口里,这种事并不罕见。
决定性问题:这笔钱什么时候要用?
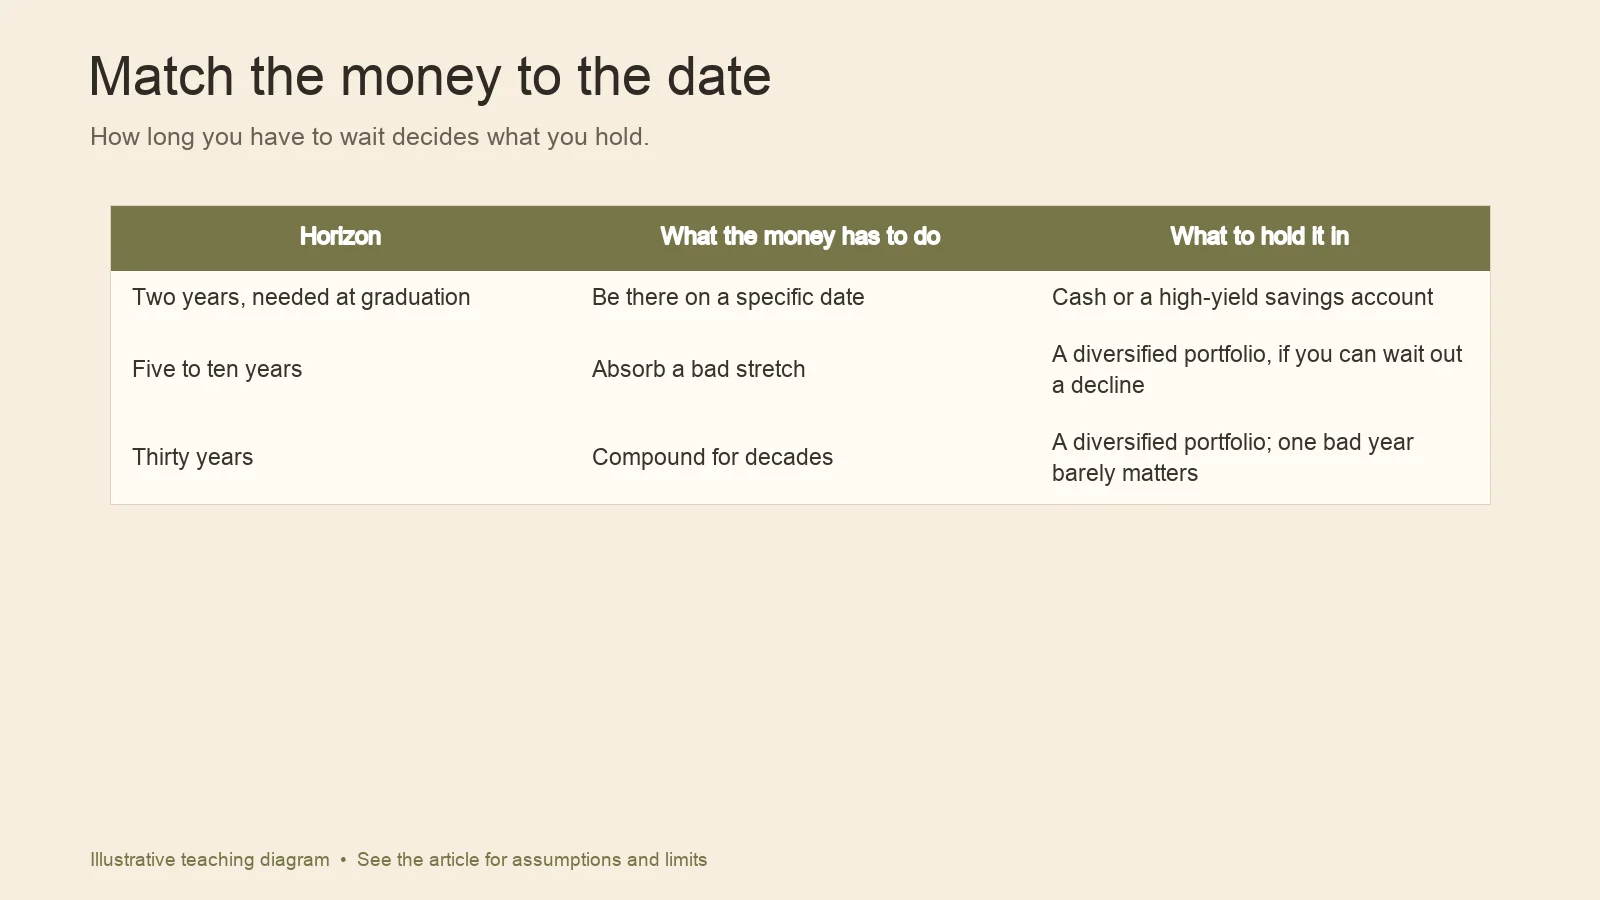
在跑任何数字之前,先回答一个问题:这笔钱什么时候必须到位?不是「它可能赚多少」,而是「什么时候要」。
| 时间跨度 | 这笔钱要做什么 | 该放在哪里 |
|---|---|---|
| 两年,毕业时就要 | 在某个具体日期到位 | 现金或高息储蓄账户 |
| 五到十年 | 扛过一段坏行情 | 分散化投资组合,如果你等得起下跌 |
| 三十年 | 复利滚几十年 | 分散化投资组合,而且一个坏年份几乎无关紧要 |
第三列里带着能终结争论的那份制衡。如果你有现金支付学费,那你毕业后有的是时间投资。明明这笔钱今天可以放在现金里、之后投资四十年,却要用借款换来两年持有市场头寸,这只是多买了两年复利,却要承担中间那两年的风险。这笔买卖不划算,这也正是最稳妥的答案是「自己掏钱,毕业后开始投资」的原因。如果你无论如何都想保住那笔现金,那就把它放在安全的地方,而不是市场里——两年太短,一个市场头寸很难稳稳跑赢,所以把它停在一个不会亏 10% 的地方。
很少有人申请的助学金和税收抵免
在按全价报名之前,先做那份枯燥的功课。很少有人做,而钱就摆在那儿。
助学金(grant)。 填完 FAFSA 是第一步。助学金是你不用还的钱。
奖学金(scholarship)。 去问学院本身,而不只是学生资助办公室。社区学院经常留着一些没人申请的小额奖学金,因为根本没人问过。几处几百块加起来就是一个学期的钱。
税收抵免。 美国教育机会税收抵免(American Opportunity Tax Credit)可以抵掉你为符合条件的教育支付的部分学费杂费,它有一套你需要先查清楚的规则。
顺序很重要。在决定剩下部分怎么融资之前先做完这些功课:一个先找到助学金、只借余额的人,和一个借了全价、之后把助学金当意外之财的人,处境完全不同。
0% 促销卡的陷阱
有一条绕开学费的路,听起来鲁莽,实际上大多不是。一个保姆每周赚 5,400 元,手上存着 5.76 万元,打算把一张 1.94 万元的社区学院账单放进一张 0% 利率、2% 返现的信用卡里,分十个月还完。
这个计划是可行的。十个月 0% 利率、余额还得完,完全管得住;而 2% 的返现是实实在在的回报,不是费用。错在于假设危险来自信用卡。危险来自促销本身。
| 计划看上去的样子 | 陷阱 | |
|---|---|---|
| 利息 | 十个月 0% | 剩余余额会转成接近 25% 的标准利率 |
| 回报 | 2% 返现 | 在 1.94 万元的余额上大约是 389 元,而 25% 利率下每月利息约 405 元 |
| 需要的本事 | 每个月把余额还下去 | 知道促销的确切结束日期 |
这个陷阱是算术,不是假设。促销结束时如果卡上还剩 1.94 万元,就要按接近 25% 的标准利率计息,剩余余额每月利息约 405 元——略高于这张卡给你的 2% 返现。优势会翻成负的。
两个习惯能挡住它。开账户当天就把促销结束日期写进日历,并当成一张账单来对待;同时搞清楚在那之前需要还清多少余额,因为「我到时候就还上了」正是很多人意外按 25% 付钱的原因。
选专业:乐观偏差
你选专业时押的注,不是哪个专业给的钱最多,而是你会不会高估自己未来的收入。
证据的不舒服之处很具体。准大学生可以把专业按薪资高低排出个大概准确的顺序。他们搞错的是个人那部分:他们对自己能在所选领域里拿到中等或更高收入,抱有一种乐观偏差。这种偏差在低收入家庭出身的学生身上最强,因为他们认识的人里,在那些领域做成的人本来就少。
所以问题不在排序。问题在你在整个分布里把自己放到哪儿的预测。
同样的乐观也出现在人们讲 arts 专业那些故事里。一位毕业生描述自己选择艺术专业的学位,指望成为那少数几个做出来的人之一;而这个领域诚实的样貌是一个很宽的分布:低的一端几乎一无所有,靠手艺挣的还不如最低工资;高的一端是百万富翁。押的是你在那个分布里的位置。
由此推出两件事。第一,中位数就是中位数:按最典型的结果来做计划。第二,声望、名气和收入路径是三个可以分开取舍的维度,不是一个打包的东西。走通往你想要的那条收入路径的最便宜路线,或者要那个有名的名字并接受更弱的收入路径,或者买那个昂贵的凭证、赌它带来的是一张人脉网——这是三个各自有各自价钱的决定,而不是一个关于学校的决定。
如果家里正在权衡出国留学还是留下来工作,把两行分开:风险和回报是什么,以及家里期待什么。期待不是证据。而这几年里有一部分价值根本不是钱,是你遇到的人——所以一个完全忽略这一点的决定是不完整的,不是更严谨。
五分钟大学自检卡
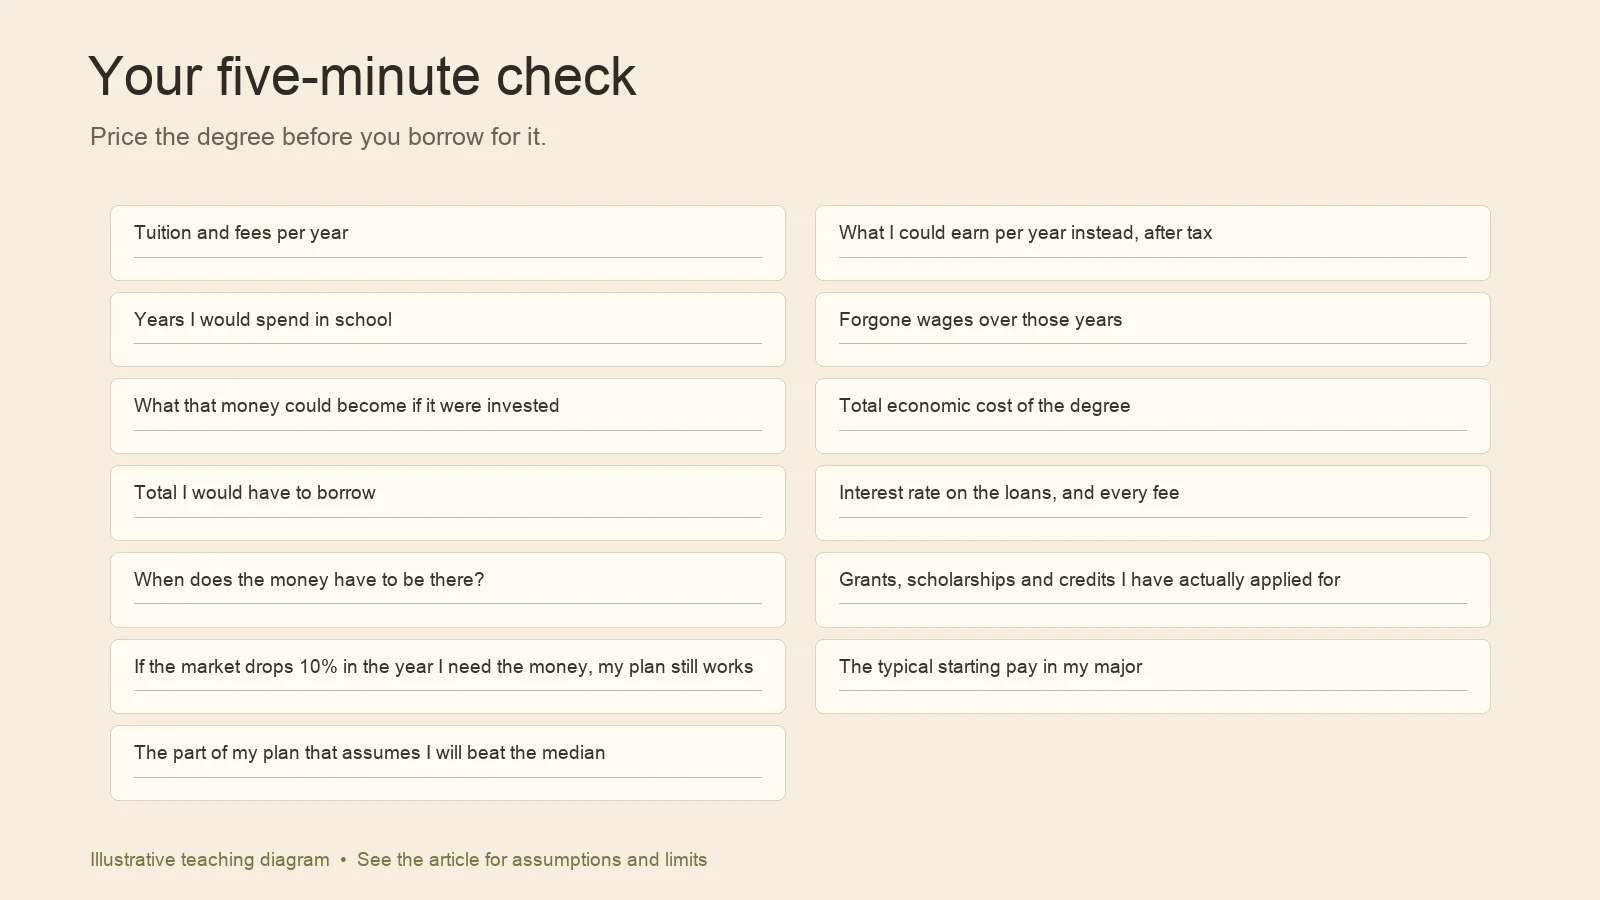
每年的学费和杂费:___
我改去工作的话,每年税后能赚:___
我会在学校待几年:___
这几年放弃的工资合计:___
如果这笔钱拿去投资,会变成:___
这个学位的总经济成本:___
我总共要借多少:___
贷款利率,以及每一笔费用:___%
这笔钱什么时候必须到位:___
我实际申请过的助学金、奖学金和税收抵免:___
如果我需要用钱那年市场跌 10%,我的计划仍然成立:是 / 否
我这个专业普遍的起薪:___
我的计划里哪一部分假设自己能超过中位数:___
第十一行是大家会跳过、但真正会改变决定的一行。如果答案是否,这个计划需要的是一个安全的地方来放钱,而不是一个市场头寸——这现在改比毕业后改容易得多。第十三行是最诚实的一行:写下你计划里哪一部分假设了自己能超过中位数。如果写不出来,你不是在做计划,是在许愿。
大学是大多数人一生中承担过的最大的一笔机会成本,而它一直隐形,因为账单才是看得见的那部分。底下的框架在机会成本指南里,放弃工资的算法在怎么计算机会成本里。如果你正读到一半,怀疑该不该读下去,沉没成本谬误指南解释了已经花掉的钱为什么不该替你做这个决定。
每日阅读 可以把这个想法变成每天一个小动作。