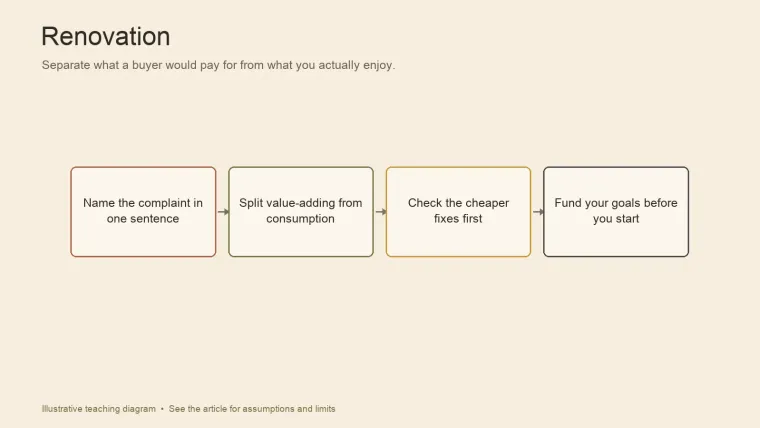
一个资产超过 288 万元的家庭,其中很大一部分是每年归属两次的股票单位。坐下来问「现在重做厨房是不是个明智的时候」,结果发现自己对自家的钱根本没有数。他们从没做过一张「东西都在哪」的月度表,甚至不确定自己哪些账户才是跟装修有关的。
大多数装修决定不是钱上算错了,而是被一把错误的尺子量的。装修通常被争成像一笔应该「回本」的投资,这就把一个关于日常生活的决定变成了你输不起的赌局。换了尺子,同一个项目就变成一个普通的、能回答的问题。
你住的房子是消费,不是投资
你住的房子就是你住的地方。它不给你付钱,它会旧,没有任何一次装修能改变这一点。房子不是投资,是一处住所。衡量一次装修的诚实办法,是把它的成本和你预期从中得到的享受放在一起比。
这不是在逃避谈钱。它只是换了比较的对象。问题不再是「这个能不能回本」,而是「我已经承诺过的那些目标——首先是养老——是否已经安排妥当,以及我住的地方值不值得花一笔余钱?」
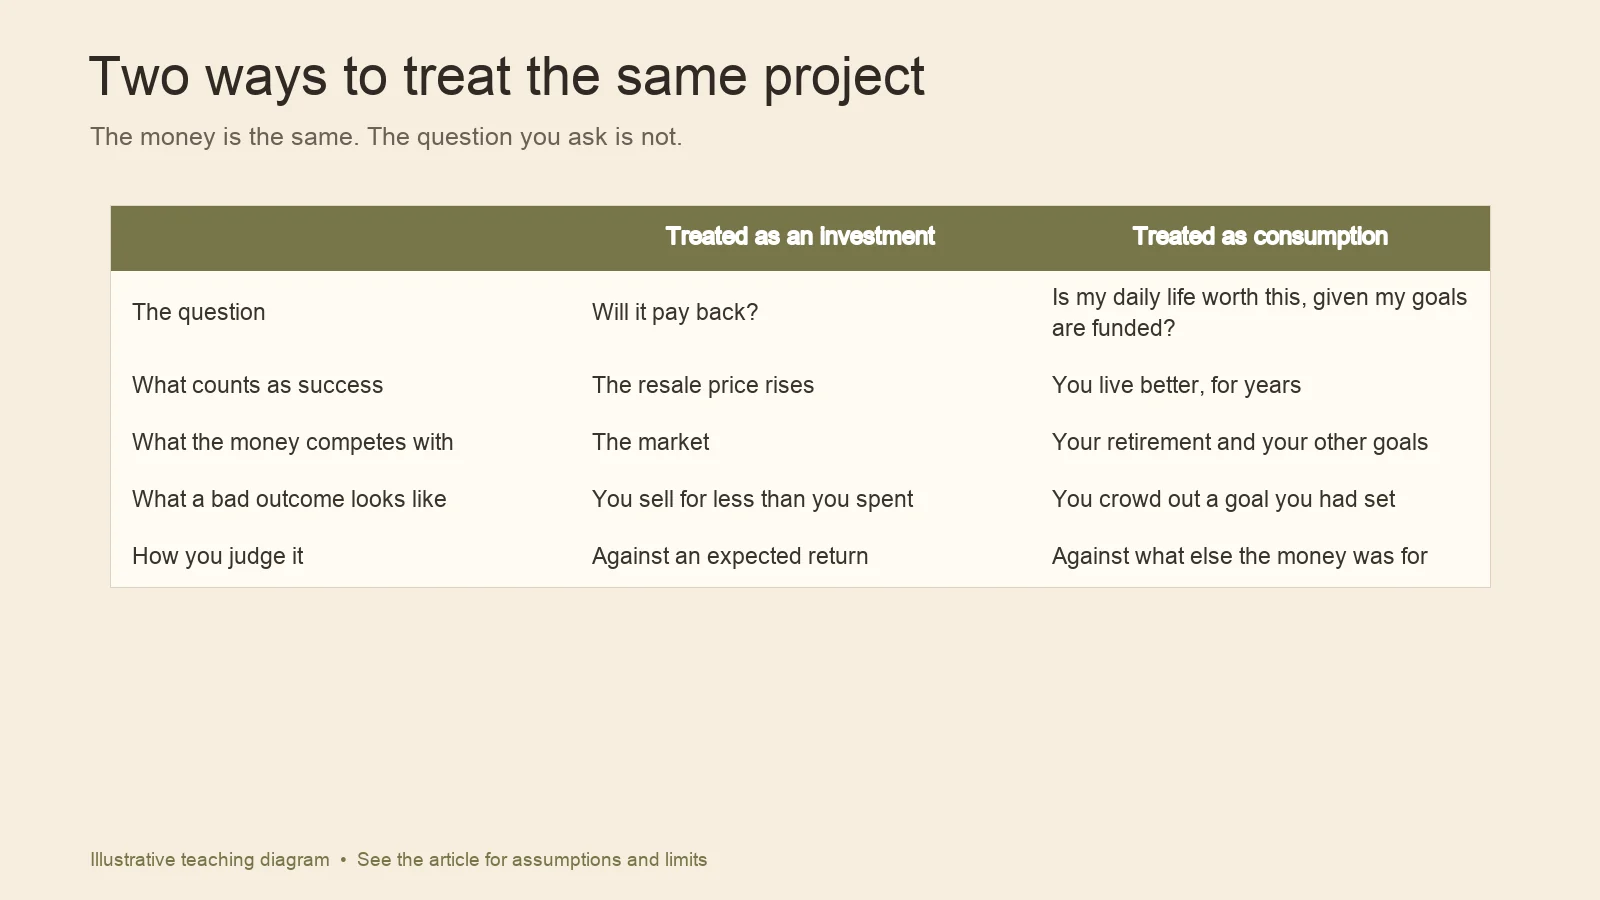
| 当成投资 | 当成消费 | |
|---|---|---|
| 要回答的问题 | 它能回本吗? | 在目标已经安排妥当的前提下,我的生活值这个钱吗? |
| 什么算成功 | 转手价格涨了 | 你住得更好,而且是好几年 |
| 这笔钱在和什么竞争 | 市场 | 你的养老、你的应急储备、你其他的目标 |
| 结果不好是什么样 | 你卖的时候比花出去的钱还少 | 你超支了,挤掉了一个原本定下的目标 |
| 怎么判断 | 对照预期回报 | 对照这笔钱本来要干的事 |
这张表能推出两件事。第一,装修没有收益率,把它和市场放在一起比,是拿两种不同的钱在比。第二,答案不再让人害怕。如果你一直在为「108 万元的装修到底能不能跑赢市场」跟自己较劲,那你用的那把尺子根本量不了你要买的东西。改问「这笔钱本来要干什么」,问题里的那股紧绷通常就散了。
把钱分开:增值的部分和纯消费的部分
不是每一笔装修钱都是同一种钱,把它们混成一行,就是人们做不了决定的原因。把预算拆成两半。
增值部分是未来的买家愿意付钱的工作:多出来的可用空间、一间额外的卧室或卫生间、把主层打开的格局、一个修掉了真实缺陷的厨房。大致地说,它提高了这栋房子对下一个主人的价值。
纯消费是改变你自己住着感受、在转手时却什么都不留下的工作:新的饰面、一个更好的浴缸、一台更好的灶、一面你喜欢的漆、一个你每个夏天都会坐的露台。
两者都成立,单独看哪一个都不算财务错误。麻烦只出在它们被放进同一个条目时,因为那样一来,这个问题就变成了一个你答不上来的问题。
来看一个例子。一个四口之家,房子值 288 万元,已经在这上面花了 36 万元,现在在盘算要不要从券商账户里再拿 144 万元,同时知道做完之后这房子只能卖 360 万到 396 万元。他们的问题是:往一栋房子上投得比房子本身还值钱,是不是个危险信号。答案有三个,而且没有一个是简单的「是」或「否」:
- 把这 144 万元拆开。有多少是买家会付钱的,有多少只是给你自己买更好的生活?
- 这 144 万元是对转手价格的押注,还是一件标了价的消费?
- 这笔钱是不是还有一件更重要的事可做,比把已经住的房子弄得更漂亮更值得?
装修这栋房子,还是买那栋合适的
这里有一个大多数人漏掉的比较。装修应该拿去跟另一栋房子比,而不是跟投资回报比。真正的问题通常不是「修这栋房子还是把钱留着」,而是「修这栋房子,还是买下那栋本来就合适的?」
一位 Bay Area 的外科医生,拥有一套当年 432 万元、如今值 1,008 万元的房子,面前是一份 216 万元的报价,要做厨房、拆墙和换新窗户。这份报价只解决了她对房子五条抱怨中的一条。另一个选项是卖掉现房,全款买一套 1,800 万到 2,160 万元的房子。
注意这里错在哪。装修被拿来跟一张它永远满足不了的五条问题清单比,跟市场回报比,而真正的决定是:买一栋她想要的房子,还是修一栋她不想要的房子。
| 你这样回答 | 意味着什么 |
|---|---|
| 「等它弄完,我完全乐意住在这里」 | 你买的是消费,已经标好价了,这个项目自己站得住 |
| 「它只解决一个问题,而且我之后还是想搬走」 | 你在给一栋想离开的房子打补丁;把它跟你会买的那栋比 |
| 「它增加了买家愿意付钱的价值」 | 按上面「增值部分」那一列来量,而且仍然要先安排好你的目标 |
第一个问题最有用。如果你在那里住得下去,这个数字就不再是投资回报,而是一件你真的会用的东西的价钱。
你往这栋房子里多加的每一块钱,都又挤掉一个替代方案,而且越往后挤得越狠:一个项目往一个方向推得越远,每多花一块钱,在别处让出的东西就越贵。这就是机会成本递增定律在一次装修里的样子。
同一个问题,更便宜的解法
如果这个项目解决的是你真正在抱怨的那件事,那就别跳过同一个问题的便宜版本。
一位 39 岁的 San Diego 远程工作者,月入 9 万元,退休账户里约 720 万元,券商账户里 180 万元,正在盘算花 36 万到 50.4 万元甚至更多去改户型、做厨房和铺阁楼地板,好弄出一间专门的家庭办公室,同时知道回本可能连一半都不到。他说的抱怨是:东西乱,没有书房。
一次装修解决不了「乱」这个问题。这条抱怨里很大一部分,用大约 1.44 万元就能处理——收纳用品、一次断舍离,以及把现有的家具改个用途。这不是说别做这个项目,而是说先把抱怨用一句话写下来,再列出解决它的三种最便宜办法,然后拿这个项目去和其中真正有效的那个最便宜版本比价。如果 1.44 万元的版本能解决,那 50.4 万元的版本就是另一个决定,该得到它自己的一个是或否。
只用流动资金,而且不借钱
关于钱从哪来,有两条规则,而且都不可商量。
只用流动账户。 活期和储蓄是你日常开销的来源。退休账户不是装修的出资渠道——你打算提前取出来付一个水槽吗?投资不是用来买东西的。一个存放着储蓄的券商账户要好一些,但规则不变。
不借钱。 不要为装修举债。你要为此付利息,而且等那个房间不再新鲜之后,你还得继续还。用现金支付能让你跳过整套现金流麻烦,也让这个决定留在它该在的地方——用你真正有的钱。
从一张月度净资产表开始。它不花钱,它是唯一能判断 50.4 万元究竟占你身家多小或多大的办法,也把这个决定从焦虑变成可回答。但要分清两个习惯:净资产表告诉你站在哪里,只有那笔流动的钱告诉你能花多少。
房产税可能改变答案
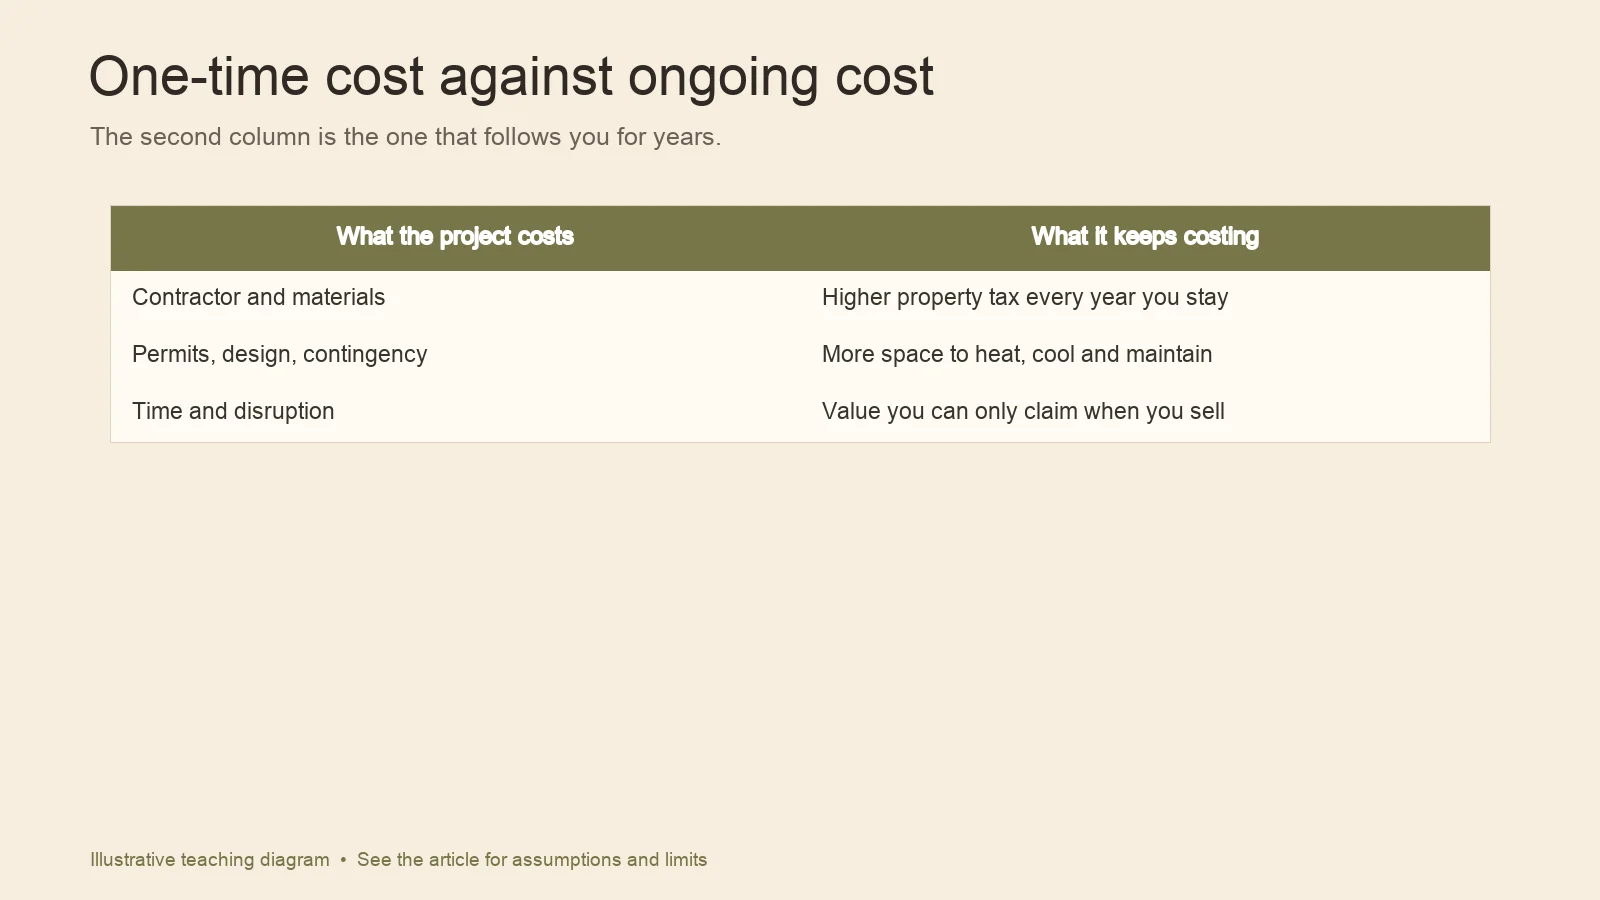
预算里还该加一行。新增面积或者大改造可能触发对房产价值的重新评估,具体看州的规定,而那会永久抬高你的房产税。这才是项目在承包商离开之后还在继续付的成本。
| 这个项目的花费 | 它会一直带来的花费 |
|---|---|
| 承包商和材料 | 你住着的每一年都要交更多房产税 |
| 许可、设计、备用金 | 更多空间要采暖、制冷和保养 |
| 时间和被打乱的生活 | 只有在你卖的时候才能主张的价值 |
如果工程增加了面积,比较之前先把这一行加进总额。一个多加了一间卧室、同时抬高了你税单的项目,比发票上写的要大。签字之前就去确认你所在州会不会因新增面积或大改造而重新评估,别等签完再查。
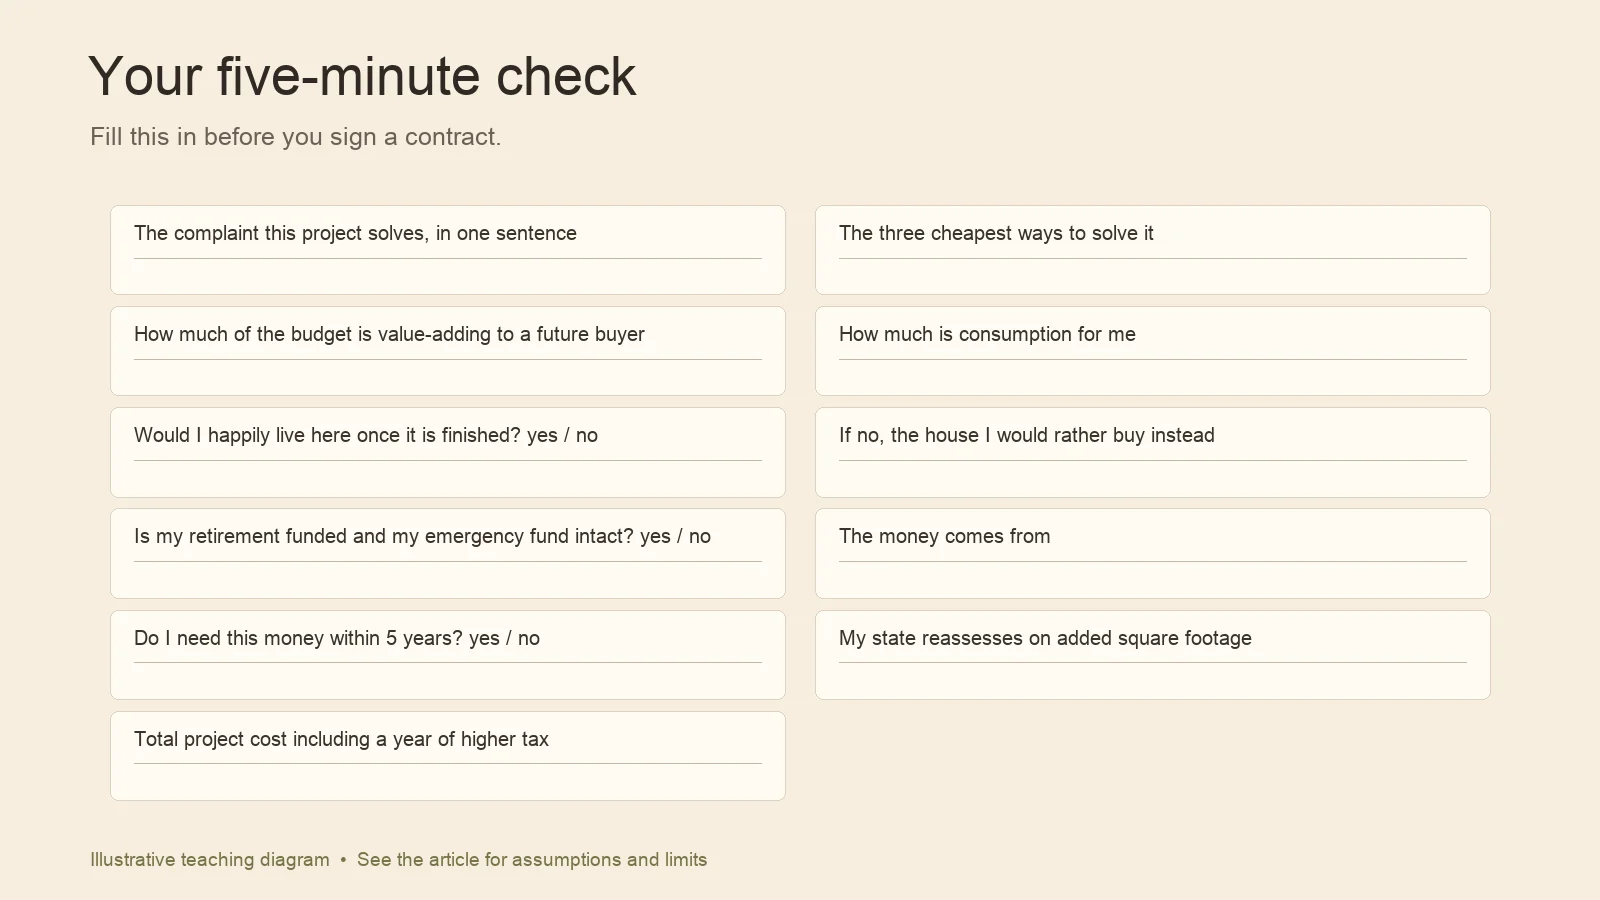
五分钟装修自检卡
这个项目要解决的抱怨,用一句话说:___
解决它的三种最便宜办法:1) ___ 2) ___ 3) ___
预算里有多少是对未来买家有增值的部分:___%
有多少是给我自己的消费:___%
完工之后我会乐意住在这里吗:是 / 否
如果不会,我更想买的房子是:___
我的养老是否已安排妥当、应急储备是否完好:是 / 否
这笔钱来自:___(只用流动资金账户)
我五年内需要用这笔钱吗:是 / 否
我所在州会不会因新增面积重新评估房产价值:是 / 否
包含一年多交房产税在内的项目总成本:___
第五行能定下最多的情况。如果答案是「是」,这就是一笔标价过的消费决定,卡上剩下的部分都在讲负担能力。如果答案是「否」,那你做的就不是一次装修,而是「要不要搬家」的决定,应该按那个样子来定价。
第七行是护栏。如果养老还没安排妥当,答案就是否,不管这个项目有多好,因为这个项目是在跟那个更重要的目标抢钱。
装修是一次关于你住的地方怎么花钱的决定,诚实的做法就是把机会成本指南套到「这笔钱本来要干什么」上。这种量级的项目背后的算术在怎么计算机会成本里。如果这个项目其实是在为「买另一栋房子」找理由,取舍和机会成本的对比能把妥协和你放弃的东西分开。
每日阅读 可以把这个想法变成每天一个小动作。