一个 28 岁的人和父母住在一起。他的积蓄大部分已经划成了买房首付,剩下的放在指数基金里。他很清楚搬出去住一个小地方要花多少钱:储蓄率会从税后到手收入的 40% 掉到大约 15%。他说自己有点走不动了,而每多住一星期,那两个数字就摆在那里,哪个也不去哪儿。
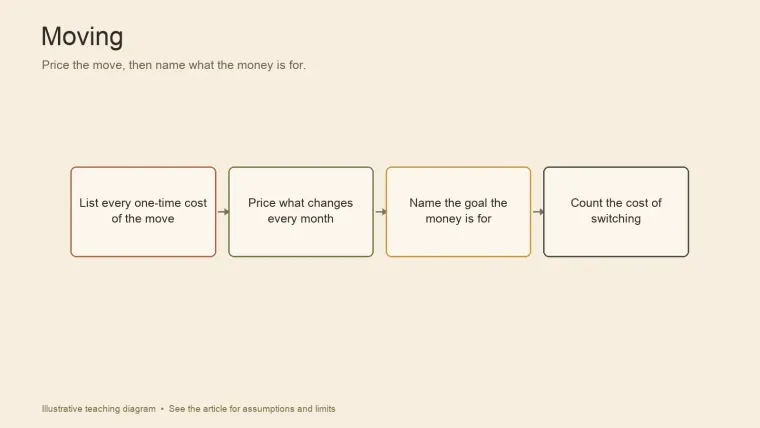
他缺的是算术吗?不缺。他缺的是一套说清「这笔钱是为了什么」的办法,而没有这一步,40% 和 15% 只是两个在互相吵架的数字。两个问题能定下这类搬家:搬一次到底要花多少钱,以及这笔钱是为了什么。
搬家实际要花多少
搬家不是一笔房租。它是一堆一次性成本,在新地方第一个平常月份到来之前就陆续到账,再加上两个永久性的变化:你的住房成本和你的通勤。
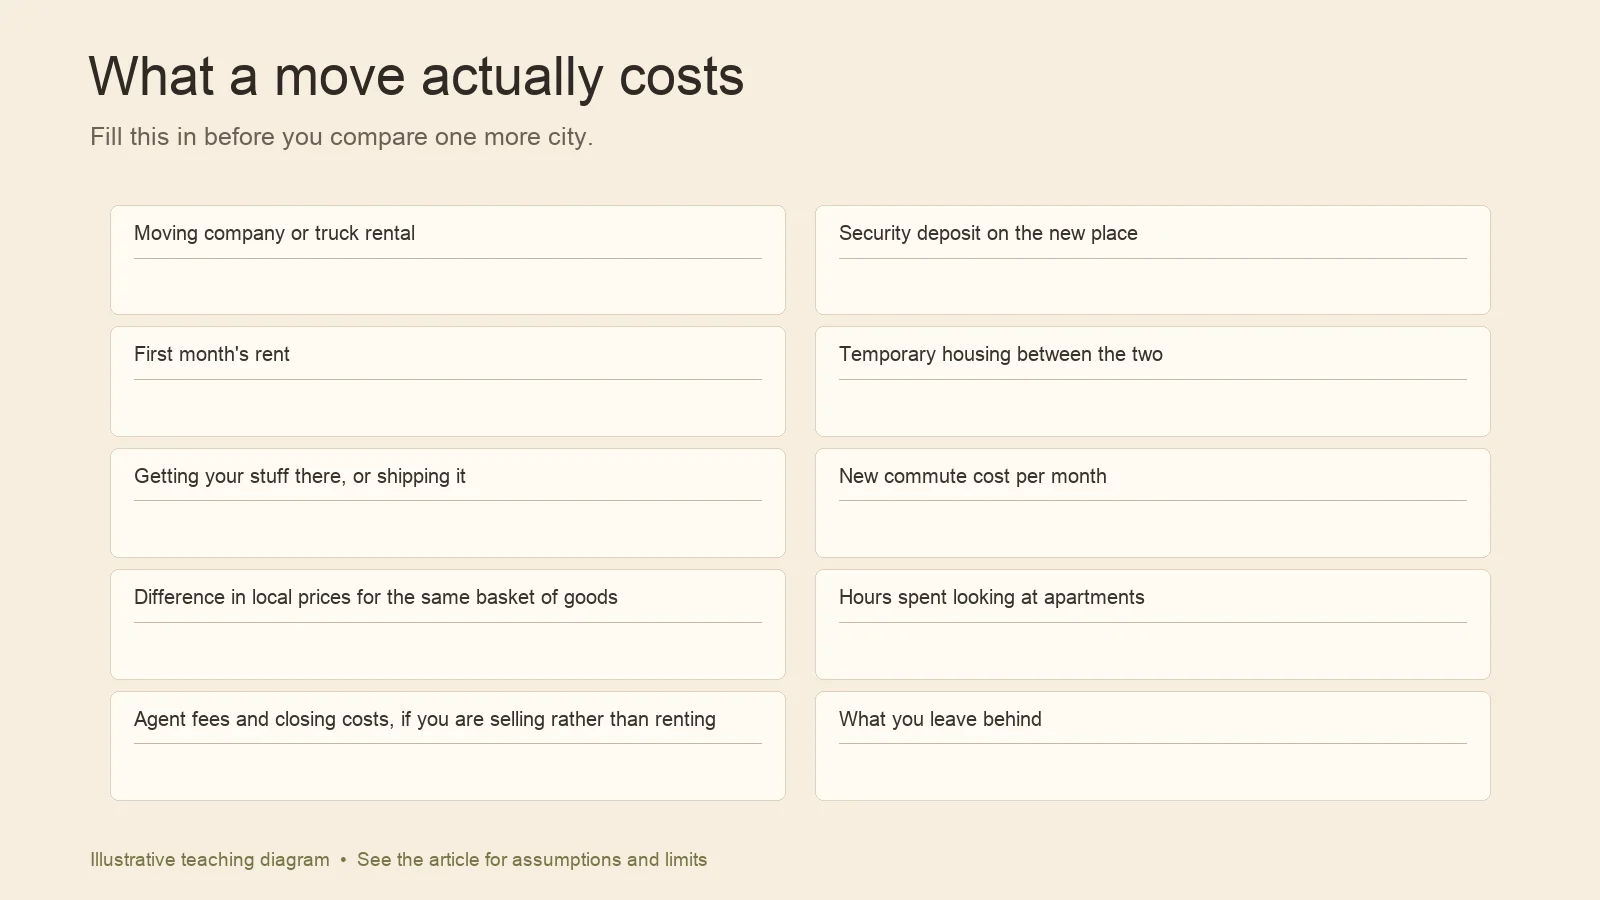
这是大多数人漏掉的那张清单。在做任何别的决定之前,先把它填上。
搬家公司的费用或租货车:___
新住处的押金:___
第一个月的房租:___
两处之间的临时住所:___
把你的东西运过去,或者托运:___
新的通勤成本,每月:___
同一篮子商品在两地的价差:___
看房花掉的小时数:___
中介费和过户费,如果你要卖而不是租:___
你会留下的东西:___
其中四行需要单独说明。
临时住所那一行是大家跳过的,而它恰恰会悄悄让一次搬家翻倍。只要前一份租约结束和下一份开始之间有空档,你就是在为两个地方付钱。
通勤那一行比看上去大。加到工作日里的开车时间,是从你原本打算用在新路上的那些小时里扣掉的——学习、训练、生活。它不会变成一张账单,也不会变成一个数字,但它确实没了。
物价那一行两个方向都得当心。新城市更高的薪资,如果生活成本也跟着搬了,就不算加薪。在两个城市之间,比较同样一篮子菜、同样一套水电煤、同样区位同样户型的同样租金。一个在薪资上显得慷慨的城市,把当地物价填进表格后可能就平平无奇了,搬家最后以更高的价格买到了更小的生活,就是这么来的。
最后一行容易跳过,却很难替代。离开一个地方,意味着放弃那里原本免费的东西:你自己置办的家具、便宜的房租、一日三餐、帮忙照看孩子的人、那个能帮你看狗的人。这些是有价值的,而且它们不会跟着你走。
在把其中任何一项换算成收入的百分比之前,先把总数加出来。这个总数告诉你,这是一次两个月的项目,还是一个两年的承诺。
搬出家门:储蓄率的取舍
这件事最难的一版,不是城市之间的搬家,而是搬出父母的家。因为一个选项几乎不花钱,还给你 40% 的储蓄率;另一个要真金白银,只给你大约 15%。
听起来当然是钱多的那个划算。但储蓄率是流量,不是余额,这两个比率不是同一个单位。有用的问题不是「40% 是不是比 15% 强」,而是「搬出去之后,目标还能不能在你需要它的那个日期达成」。
两个检验能防止这件事变成抛硬币。第一,搬出去的上行是什么?别为了搬而搬——那种除了邮编变了、什么都不变好的版本,又贵又空。第二,这笔安排得对两个人都成立。如果你能存钱,家里人也不嫌你住着,那留下就是一个正当的选择;而因为「看起来更像个成年人」就搬出去,是一笔没挂上任何收益的成本。
而且延迟不是免费的,但延迟换来的储蓄也不是重点。再住六个月,就是六个月更高的储蓄率;同时也是六个月之后,你用独立换来的那个东西才开始之前的延迟。这两件事哪件更重要,完全取决于这笔钱是为了什么——而那是下一个问题,不是这一个。
说清楚这笔钱是为了什么
这里是能解开这个决定的问题,它只有一行:这笔钱是为了什么?
在上面那个案例里,这笔钱早就有名字了:买房首付,剩下的放在指数基金里。就这一个事实,改变了 40% 和 15% 的含义。它们不是钱多和钱少的关系,而是通往同一个具体日期的两种速度。
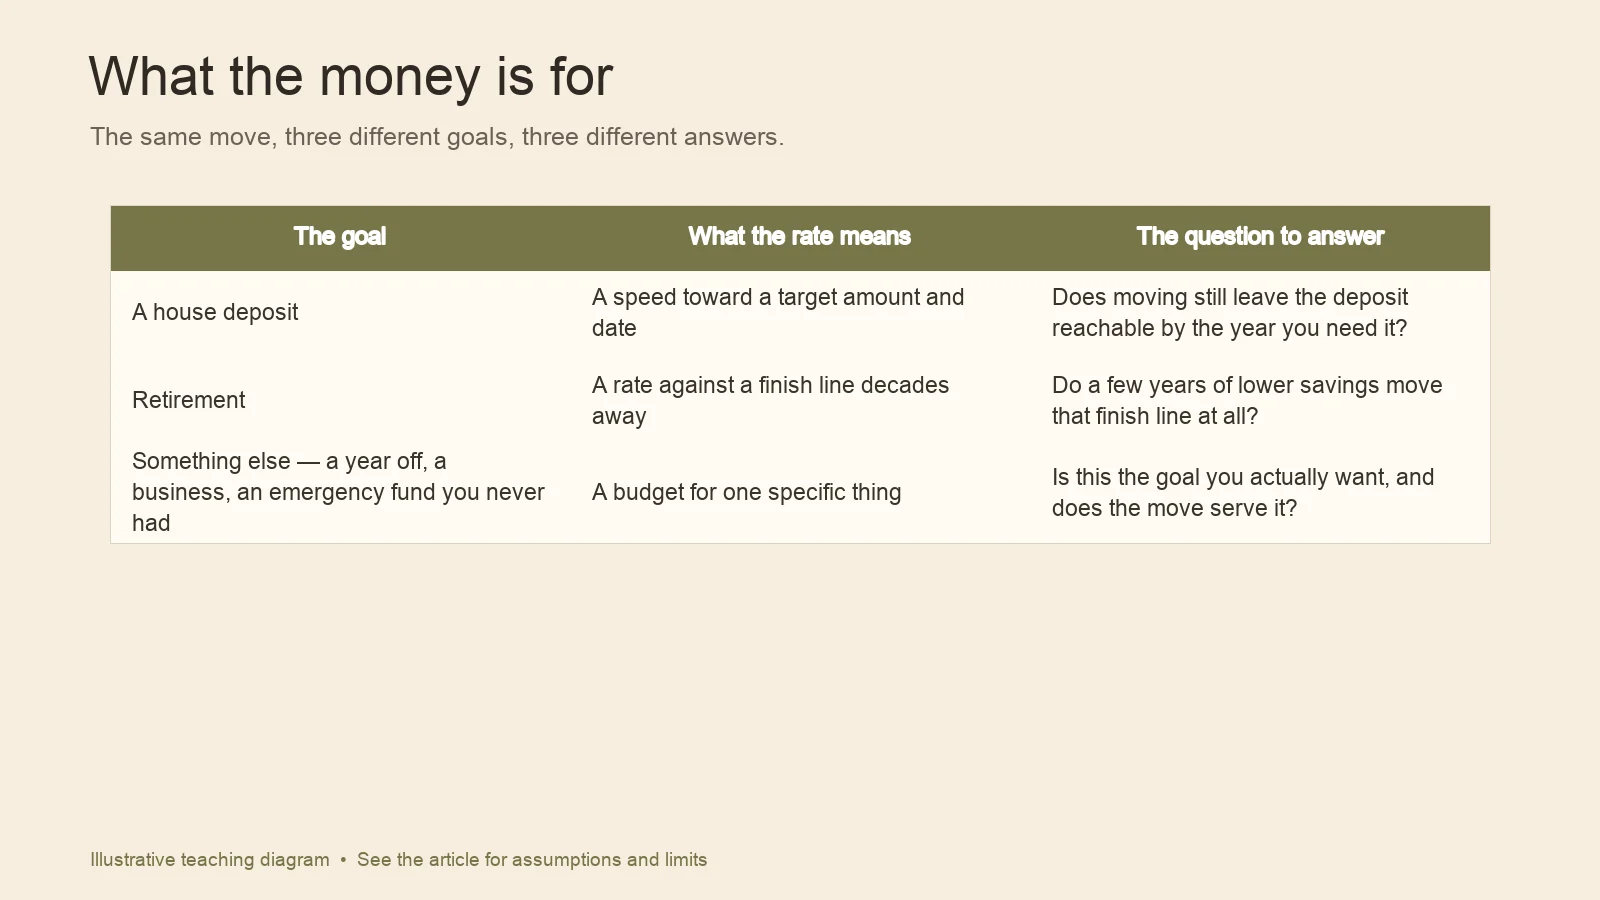
在建模任何东西之前先给目标命名,因为同一个搬家在不同目标下会得出不同的答案:
| 目标 | 这个比率意味着什么 | 你必须回答的问题 |
|---|---|---|
| 买房首付 | 朝一个目标金额和一个目标日期的速度 | 搬出去之后,到你需要的那一年,首付还够得着吗? |
| 养老 | 对着一条几十年之后的终点线算的比率 | 少存几年,会让那条终点线移动吗? |
| 别的——休一年假、做一门生意、一笔你从来没有过的应急储备 | 为某一件具体的事准备的一份预算 | 这是你真正想要的目标吗,搬家服务于它吗? |
在很长的时间跨度下,一次能改善你其余生活的搬家,可能比它牺牲掉的储蓄率更值钱。
然后检查那些假设,因为一个模型的好坏,取决于它猜的那些地方。一个假设三十年内年化两位数回报的计划不是计划,是一个带小数点的愿望。一个假设你在新城市能赚得和旧城市一样多、或者假设两个城市给同样的东西定价一样的计划,是用两个猜测在干一件事实该干的活。
还有最后一样要点名的:你已经花掉的一部分钱不属于这个决定。你已经住在家里的那些月份不管走哪条路都没了,今天做的任何选择也换不回来。但到目前为止攒下的首付不是花掉的钱,它是一笔躺在账户里的现金,最后会不会变成首付,取决于你接下来选什么。给那个房间买的家具也一样:它有转手价值,而且可以跟你一起走。收不回来的东西不进这个比较;会随着你选哪条路而变形的,就还得留在里面。
切换成本,包括切换本身
每一次取舍都要花钱才能执行,而这笔成本很容易被漏出模型,因为只有你真的切换时才付。
车是最干净的例子。一位车主开着一辆 2025 款 Honda CR-V 混动车,里程 8,000 英里,已经付了 26.64 万元,还欠 16.13 万元,利率 4.49%,正在盘算用一辆 14.4 万元的二手车置换,好让折旧慢一点。桌上有一个报价是以 22.9 万元折价置换,外加大约 1.27 万元的税款节省。
两辆车之间的差价大约 7.2 万元。这次交易本身的成本也大约 7.2 万元。经销商买这辆 2025 款 Honda,给的价比它值的价格低大约 2.88 万到 3.6 万元;而那辆 14.4 万元的替代车,一离开车位就只值大约 10.8 万元。同一笔交易的两面,而费用就从中间出。
所以,这个本来是为了省钱的置换,代价和它省下的差不多。这不是「永远不要切换」的论据,而是「要把切换算进去」的论据:如果你是卖房,加上中介费和过户费、搬家费、付两次的押金、你留在家具和装备里的价值、找房子的那些小时。一个为了省钱而搬家、却把切换成本漏出模型的计划,是一个漏了洞的储蓄计划。
两个问题能定下这类切换。第一,这个差距大到值得再做一次交易吗——在一辆你可能要开好几年的车上,7.2 万元的差距算不上什么财务事件。第二,如果你不是刻意在优化,你还会做同样的购买吗?一辆适合你生活的车,和一个你想待的地方的房子,没有那张表格也值得拥有。
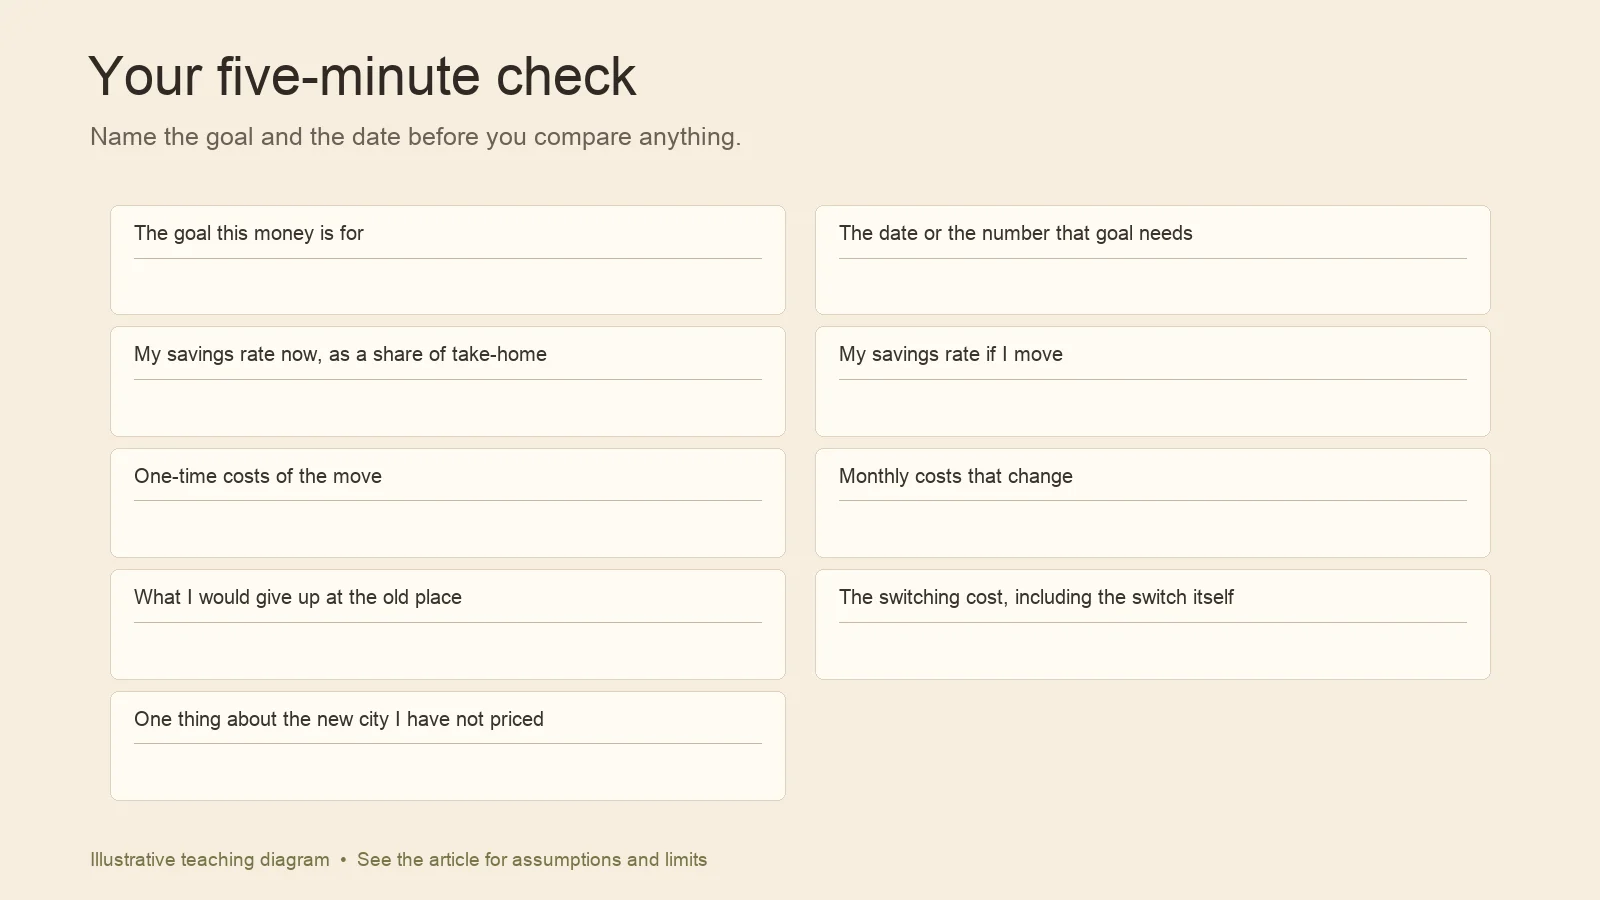
五分钟搬家自检卡
这笔钱是为了什么:___
这个目标需要的日期或数字:___
我现在的储蓄率(占税后到手收入):___ %
搬出去之后的储蓄率:___ %
搬家的一次性成本:___
会改变的每月支出:___
我在原来的地方会放弃的东西:___
切换成本,包括切换本身:___
新城市里有一件事我还没算过账:___
第二行是把偏好变成决定的那一行。如果你既说不出目标也定不下日期,那么无论你把储蓄率的比较跑多少遍,都会卡在原地。
底层那个想法——你放弃了什么,而不是你付了什么——见机会成本指南。储蓄率随时间变化的算法,见怎么计算机会成本。至于你已经住在那里的那些月份为什么不能成为留下的理由,沉没成本谬误指南讲得很清楚。
每日阅读 可以把这个想法变成每天一个小动作。